
Mis à jour le 24 septembre 2026. Article vérifié à partir des sources officielles citées en fin de page.
Le formulaire 2042 C PRO est un incontournable pour les contribuables non salariés en France. Qu’il s’agisse de travailleurs indépendants, de professions libérales ou de micro-entrepreneurs, ce formulaire est essentiel pour déclarer vos revenus professionnels. En 2026, il est crucial de bien comprendre ce document pour éviter les erreurs et respecter les délais fiscaux. Ce guide pratique vous aidera à remplir le 2042 C PRO avec précision, en vous indiquant les étapes à suivre et les pièges à éviter.
Comprendre le formulaire 2042 C PRO
Définition et objectifs du formulaire
Le formulaire 2042 C PRO est une déclaration complémentaire de revenus qui s’adresse principalement aux non-salariés. Son objectif principal est de permettre la déclaration des bénéfices industriels et commerciaux (BIC) ainsi que des bénéfices non commerciaux (BNC). Ce formulaire est crucial pour intégrer vos revenus professionnels dans votre revenu imposable total.
Différences entre BIC et BNC
Les bénéfices industriels et commerciaux (BIC) concernent principalement les activités commerciales, artisanales et industrielles. À contrario, les bénéfices non commerciaux (BNC) s’appliquent aux professions libérales et aux activités intellectuelles. Il est impératif de bien différencier ces deux catégories pour remplir correctement le formulaire, car elles sont soumises à des régimes fiscaux distincts.
Qui doit remplir le formulaire 2042 C PRO en 2026 ?
Critères d’éligibilité
Le formulaire 2042 C PRO doit être rempli par tous les contribuables qui exercent une activité professionnelle non salariée. Cela inclut les entrepreneurs individuels sous le régime réel ou micro-fiscal. En 2026, le respect des seuils de chiffre d’affaires est déterminant pour savoir si vous devez utiliser ce formulaire.
Cas des micro-entrepreneurs
Pour vos revenus 2025 (ceux que vous déclarez sur le 2042 C PRO en 2026), les seuils du régime micro sont de 188 700 € pour les activités de vente/hébergement et 77 700 € pour les prestations de services et les activités libérales. Attention si vous suivez votre chiffre d’affaires 2026 : un nouveau barème triennal s’applique depuis le 1er janvier 2026, avec des seuils relevés à 203 100 € (vente/hébergement) et 83 600 € (services/BNC) — ce sont ces nouveaux montants qu’il faut utiliser pour vérifier votre éligibilité au régime micro sur votre activité en cours. Les micro-entrepreneurs bénéficient d’un régime forfaitaire simplifié, mais ils doivent tout de même déclarer leur chiffre d’affaires annuel dans la case spécifique du formulaire.
Guide pratique pour remplir le 2042 C PRO
Section BNC : étapes détaillées
Pour remplir la section BNC du formulaire, commencez par inscrire vos recettes annuelles dans la case dédiée. Si vous êtes en régime micro-BNC, un abattement forfaitaire de 34% est appliqué. Par exemple, pour un chiffre d’affaires de 60 000 €, l’abattement est de 20 400 €, ce qui ramène votre bénéfice imposable à 39 600 €.
Section BIC : étapes détaillées
Dans la section BIC, vous devez déclarer le chiffre d’affaires de vos activités commerciales. Pour ceux en régime micro-BIC, l’abattement est de 71% pour les ventes de marchandises et de 50% pour les prestations de services. Si votre chiffre d’affaires est de 100 000 € pour des ventes, votre bénéfice imposable sera de 29 000 € après abattement.
Calcul des abattements et déductions
Les abattements et déductions sont des éléments clés pour réduire votre revenu imposable. Les micro-entrepreneurs bénéficient d’un abattement minimal de 305 €. Il est crucial de bien calculer ces montants pour optimiser votre déclaration et éviter toute majoration de l’impôt dû.
Dates limites et télédéclaration 2026
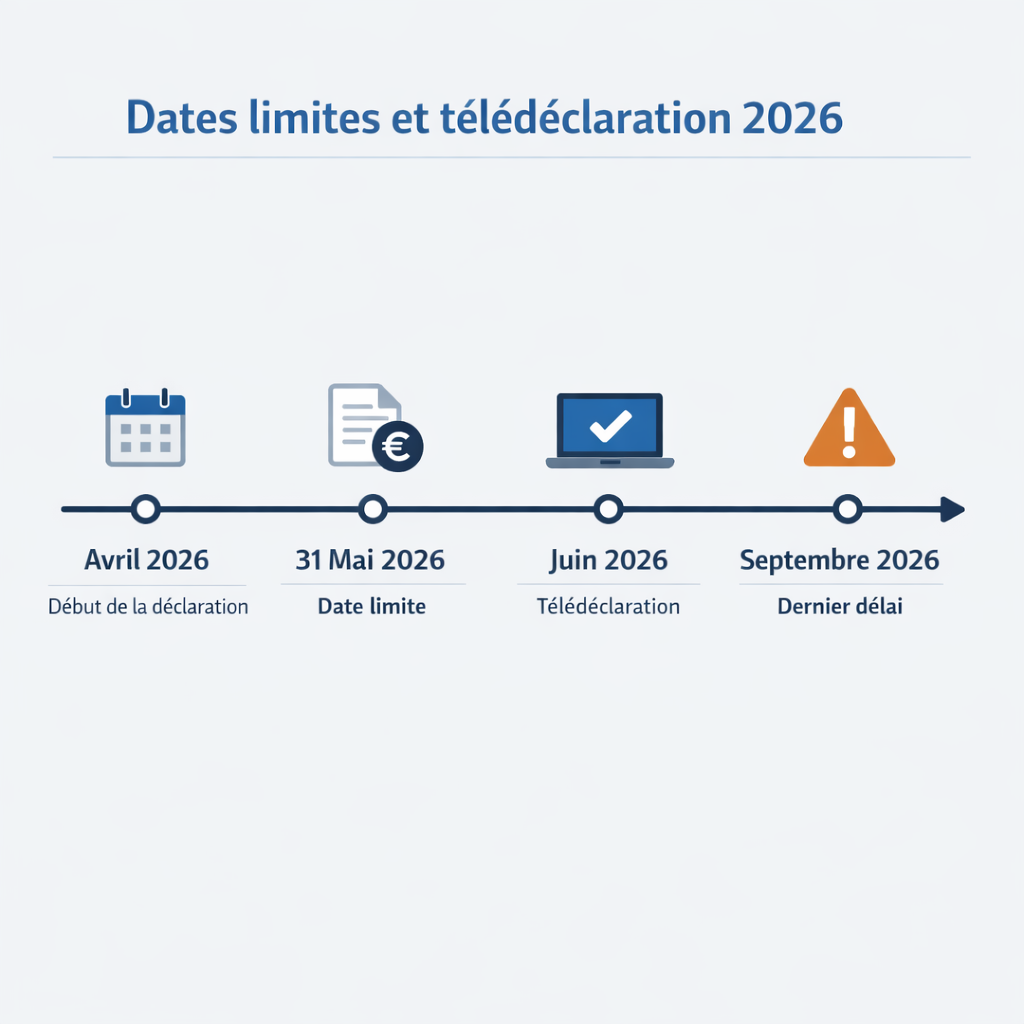
Calendrier des déclarations
Pour la déclaration des revenus 2025 (campagne 2026), la date limite de dépôt de la déclaration papier est fixée au 19 mai 2026. En ligne, la date limite dépend de votre département : 21 mai 2026 pour les départements n° 01 à 19 et les non-résidents, 28 mai 2026 pour les départements n° 20 à 54, et 4 juin 2026 pour les départements n° 55 à 976. Vérifiez la date qui s’applique à votre département sur impots.gouv.fr pour ne pas manquer l’échéance.
Comment télédéclarer efficacement
La télédéclaration est obligatoire pour tous les contribuables non salariés. Assurez-vous d’avoir tous vos documents à portée de main et vérifiez vos informations avant de valider. L’utilisation du service en ligne des impôts simplifie grandement le processus et vous permet de corriger facilement les erreurs éventuelles avant la soumission.
Erreurs courantes à éviter sur le 2042 C PRO
Une des erreurs fréquentes est de ne pas déclarer tous les revenus ou de mal catégoriser les BIC et BNC. Une autre erreur est de ne pas appliquer correctement les abattements. Assurez-vous de bien comprendre les règles fiscales pour éviter des ajustements fiscaux post-déclaration, qui pourraient entraîner des pénalités.
Questions fréquentes
Qu’est-ce que le versement libératoire de l’impôt ?
Le versement libératoire permet aux micro-entrepreneurs de payer l’impôt sur le revenu en même temps que leurs cotisations sociales. Ce dispositif applique un taux fixe directement sur le chiffre d’affaires, simplifiant ainsi la gestion fiscale. Ce taux est de 1 % pour les ventes de marchandises et la fourniture de logement, 1,7 % pour les prestations de services relevant des BIC, et 2,2 % pour les activités relevant des BNC.
Comment savoir si je suis éligible au régime micro ?
Pour votre chiffre d’affaires 2025 (déclaré sur ce 2042 C PRO en 2026), le seuil est de 188 700 € pour les ventes/hébergement et 77 700 € pour les services et activités libérales. Pour votre activité en cours depuis le 1er janvier 2026, un nouveau barème s’applique : 203 100 € pour les ventes/hébergement et 83 600 € pour les services et activités libérales. Il est crucial de surveiller le seuil qui correspond à l’année concernée : un dépassement pendant deux années consécutives entraîne la perte du régime micro à compter de l’année suivante.
Sources officielles
- Dois-je reporter mon résultat (bénéfice ou déficit) sur ma déclaration des revenus personnelle (n°2042-C-PRO) ? – impots.gouv.fr
- Le versement libératoire – impots.gouv.fr
- Régime fiscal de la micro-entreprise – entreprendre.service-public.gouv.fr
- Bénéfices non commerciaux (BNC) : régime réel d’imposition – entreprendre.service-public.gouv.fr
- Le régime unique des TPE (micro-entreprise) – impots.gouv.fr
- Les modalités de la déclaration de revenus en 2026 (dates limites) – impots.gouv.fr
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire