
Mis à jour le 12 octobre 2026. Article vérifié à partir des sources officielles citées en fin de page.
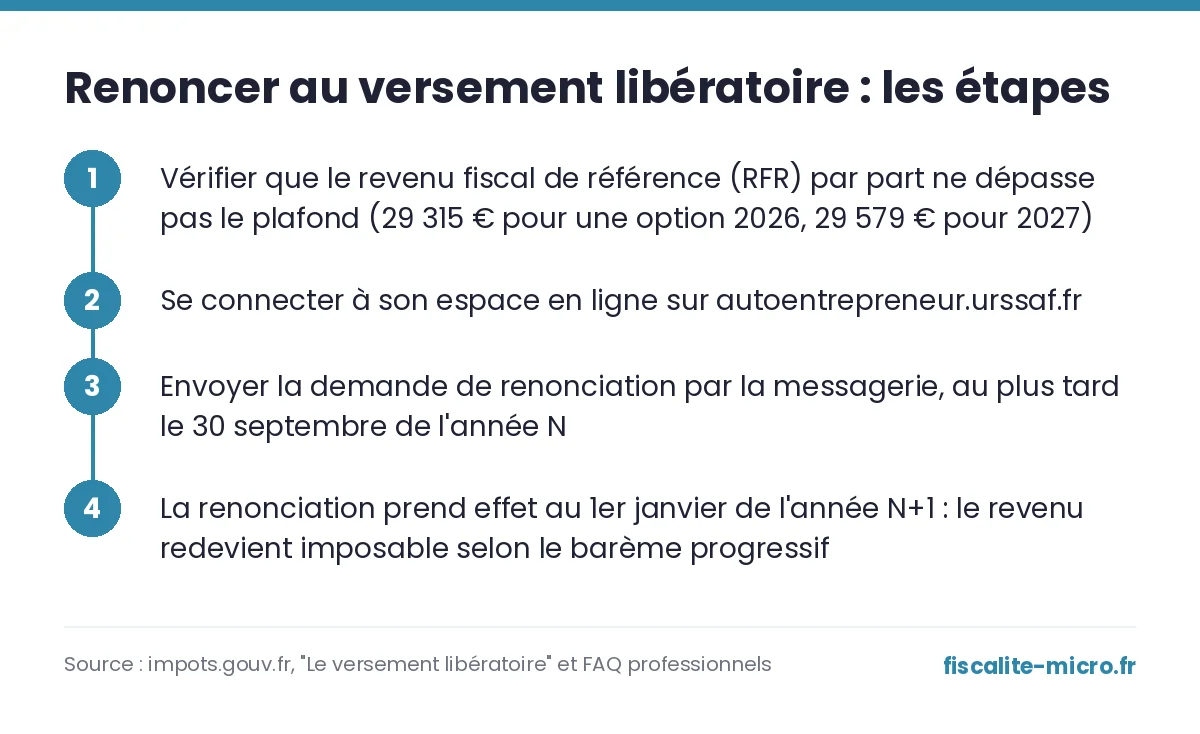
Pour renoncer au versement libératoire de l’impôt sur le revenu, il faut en informer l’Urssaf au plus tard le 30 septembre de l’année en cours : la renonciation prend effet au 1er janvier suivant, jamais en cours d’année. Pour une sortie à effet du 1er janvier 2027, la date limite du 30 septembre 2026 est déjà passée : la prochaine échéance est le 30 septembre 2027, pour un effet au 1er janvier 2028.
En bref
- La demande se fait auprès de l’Urssaf, par la messagerie de l’espace en ligne, « sous les mêmes formes et conditions que l’option » initiale.
- Délai : 30 septembre de l’année N pour un effet au 1er janvier N+1. Aucune sortie en cours d’année.
- Sortie automatique si le revenu fiscal de référence (RFR) par part dépasse le plafond : 29 315 € pour une option 2026, 29 579 € pour 2027.
- Une fois sorti, le chiffre d’affaires redevient imposable selon le barème progressif de l’impôt sur le revenu, comme tout revenu classique.
Pourquoi renoncer au versement libératoire
Le versement libératoire permet de payer l’impôt sur le revenu en même temps que les cotisations sociales, par un pourcentage appliqué au chiffre d’affaires : 1 % pour la vente de marchandises et la fourniture de logement, 1,7 % pour les prestations de services relevant des BIC, 2,2 % pour les activités relevant des BNC (professions libérales). C’est intéressant quand le foyer est peu ou pas imposable. À l’inverse, si les revenus du foyer augmentent (autre activité, revenus du conjoint) ou si l’activité démarre doucement, le barème progressif de l’impôt — avec sa tranche à 0 % — peut redevenir plus avantageux que le taux fixe du versement libératoire.
La démarche pour renoncer
La renonciation suit « les mêmes formes et conditions que l’option » : elle se fait donc auprès de l’Urssaf, via la messagerie de l’espace en ligne sur autoentrepreneur.urssaf.fr, et non auprès du service des impôts.
- Se connecter à son espace en ligne sur autoentrepreneur.urssaf.fr.
- Envoyer une demande de renonciation au versement libératoire par la messagerie.
- Conserver l’accusé de réception ou la réponse de l’Urssaf comme preuve de la démarche.
Les dates limites à respecter
| Situation | Date limite | Date d’effet |
|---|---|---|
| Renoncer en cours d’activité | 30 septembre de l’année N | 1er janvier de l’année N+1 |
| Option initiale, activité déjà en cours | 30 septembre de l’année N | 1er janvier de l’année N+1 |
| Option à la création | Dernier jour du 3e mois suivant la création (ou lors des formalités de création) | Dès le début d’activité |
Il n’existe pas de procédure pour sortir du dispositif en cours d’année, même en cas de changement de situation : la demande déposée aujourd’hui ne prendra effet que le 1er janvier suivant.
La sortie automatique en cas de dépassement du plafond de revenu
Le versement libératoire reste réservé aux foyers dont le revenu fiscal de référence (RFR) de l’avant-dernière année (N-2), par part de quotient familial, ne dépasse pas un plafond actualisé chaque année. Ce plafond est majoré de 50 % par demi-part supplémentaire et de 25 % par quart de part.
| Option exercée pour | RFR de référence | Plafond, 1 part | Plafond, 2 parts |
|---|---|---|---|
| 2026 | RFR 2024 | 29 315 € | 58 630 € |
| 2027 | RFR 2025 | 29 579 € | 59 158 € |
Si le RFR du foyer dépasse ce plafond, le bénéfice du versement libératoire cesse de plein droit : mieux vaut vérifier chaque année son avis d’imposition pour anticiper une éventuelle sortie, plutôt que de la découvrir a posteriori.
Questions fréquentes
Peut-on renoncer au versement libératoire en cours d’année ?
Non. La renonciation déposée avant le 30 septembre ne prend effet qu’au 1er janvier de l’année suivante. Il n’existe pas de sortie immédiate, même en cas de baisse brutale d’activité.
Que se passe-t-il si le revenu fiscal de référence dépasse le plafond ?
La sortie du versement libératoire est automatique dès que le plafond de RFR par part est dépassé : il n’y a pas de démarche à faire pour en sortir dans ce cas, mais mieux vaut vérifier sa situation chaque année pour ne pas être surpris par le changement de mode d’imposition.
Peut-on revenir ensuite au versement libératoire ?
Oui, si les conditions sont de nouveau remplies : il faut déposer une nouvelle demande d’option auprès de l’Urssaf, au plus tard le 30 septembre, selon les mêmes modalités que la première fois.
Le versement libératoire concerne-t-il aussi les cotisations sociales ?
Non : le versement libératoire de l’impôt sur le revenu et le régime micro-social (cotisations) sont deux options distinctes, même si elles se cumulent souvent et se payent ensemble. Renoncer à l’une ne met pas fin à l’autre. Voir aussi le formulaire 2042 C PRO, où le chiffre d’affaires est déclaré chaque année, versement libératoire ou non.
Le montant réellement dû dépend aussi de l’abattement forfaitaire applicable au chiffre d’affaires, qui sert de base au revenu imposable en cas de barème progressif. Les plafonds de chiffre d’affaires du régime micro, eux, sont détaillés dans l’article sur le seuil de TVA 2026.
Sources officielles
- impots.gouv.fr — Le versement libératoire
- impots.gouv.fr — Sous quelles conditions puis-je opter pour le versement libératoire ?
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire