
Mis à jour le 12 octobre 2026. Article vérifié à partir des sources officielles citées en fin de page.
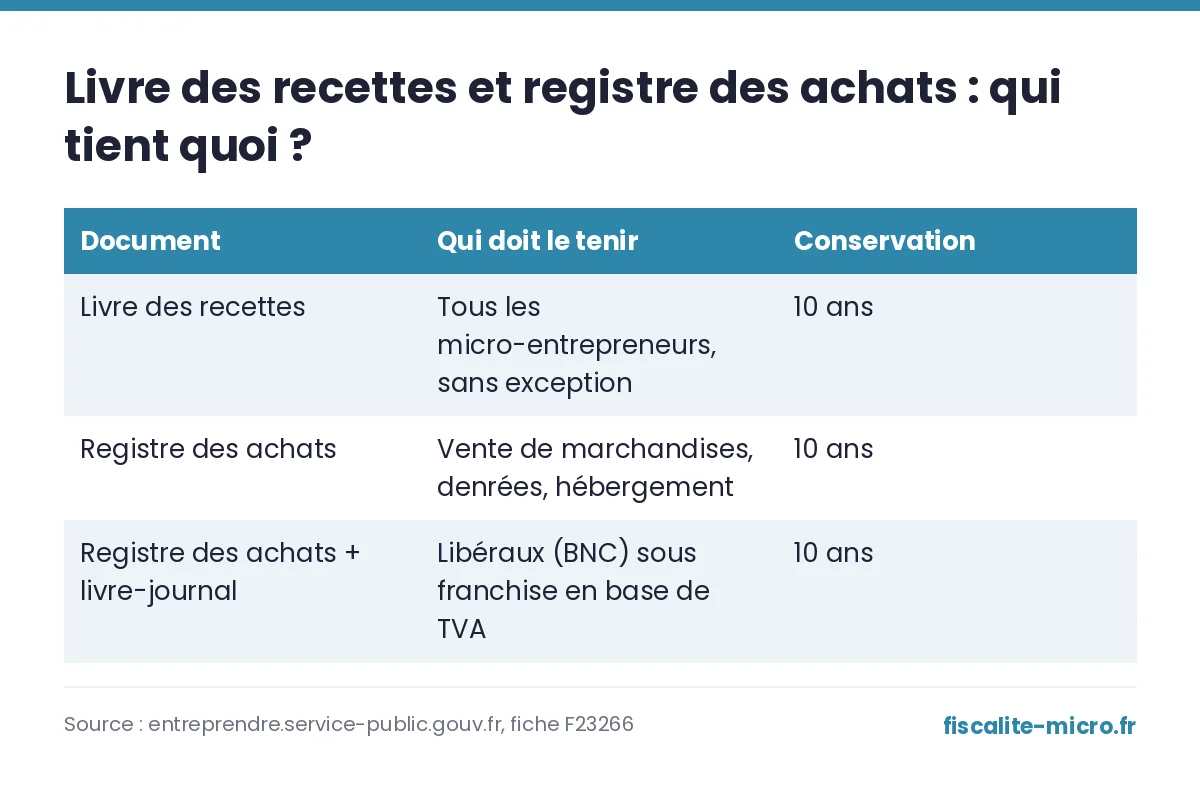
Oui : le livre des recettes est obligatoire pour tous les micro-entrepreneurs, quels que soient l’activité et le chiffre d’affaires. Le registre des achats, lui, ne concerne que la vente de marchandises, de denrées à consommer sur place ou à emporter, et les prestations d’hébergement — sauf pour les libéraux sous franchise de TVA, qui doivent tenir un registre d’achats et un livre-journal spécifiques. Les deux documents se conservent 10 ans.
En bref
- Livre des recettes : obligatoire pour tous, sans exception, quelle que soit l’activité.
- Recettes enregistrées chronologiquement, totalisées tous les 3 mois.
- Ventes au détail en espèces inférieures à 76 € : un total global en fin de journée suffit.
- Registre des achats : obligatoire pour la vente de marchandises/denrées et l’hébergement ; pour les libéraux, seulement s’ils sont sous franchise en base de TVA (avec un livre-journal en plus).
- Conservation : 10 ans à partir de la clôture de l’exercice comptable concerné.
- Aucune sanction spécifique pour la non-tenue, mais ces documents sont la seule preuve du chiffre d’affaires déclaré en cas de contrôle.
Le livre des recettes : obligatoire pour tous
Tous les micro-entrepreneurs, commerçants, artisans ou libéraux, doivent tenir un livre mentionnant chronologiquement le montant et l’origine des recettes perçues à titre professionnel. Le contenu exigé diffère légèrement selon l’activité :
- Commerçant ou artisan (BIC) : montant et origine de chaque recette (identité du client), mode de règlement, et références des pièces justificatives.
- Profession libérale (BNC) : les mêmes informations, sans l’obligation de référencer les pièces justificatives.
Les recettes s’enregistrent au fil de l’eau, dans l’ordre chronologique, et doivent être totalisées tous les 3 mois. Une prestation facturée avec des frais de déplacement s’enregistre pour son montant total encaissé, trajet compris. À l’inverse, un débours remboursé à l’identique au nom du client n’est pas une recette et ne s’enregistre pas dans ce livre. Une fois une écriture enregistrée, elle ne peut plus être modifiée : le livre doit rester une trace fiable des encaissements.
La règle des 76 € pour les ventes au détail
Pour les ventes au détail et les services rendus à des particuliers, si le montant unitaire de l’opération est inférieur à 76 €, il n’est pas nécessaire d’enregistrer chaque vente séparément : un total global en fin de journée suffit (article 286 du code général des impôts). Au-delà de ce montant, chaque opération doit être enregistrée individuellement.
Le registre des achats : seulement pour certaines activités
Le registre des achats n’est pas universel. Il s’impose, en plus du livre des recettes, aux micro-entrepreneurs dont l’activité consiste à vendre des marchandises, objets, fournitures et denrées à emporter ou à consommer sur place, ou à fournir des prestations d’hébergement. Il récapitule chronologiquement, par année, le détail des achats de l’exercice, avec le mode de règlement et les références des pièces justificatives.
Les prestations de services pures n’y sont en principe pas soumises. Il existe toutefois une exception pour les professions libérales : celles qui bénéficient de la franchise en base de TVA doivent tenir, en plus du livre des recettes encaissées, un registre annuel détaillant leurs achats de biens et de services, ainsi qu’un livre-journal présentant jour par jour le détail de leurs recettes professionnelles. Ces obligations, propres à la franchise de TVA, s’ajoutent à celles du régime micro-fiscal.
Conservation et format
Le livre des recettes, le registre des achats et les pièces justificatives correspondantes doivent être conservés pendant 10 ans à partir de la clôture de l’exercice comptable concerné. Les deux documents peuvent être tenus sur papier (livres du commerce ou modèles officiels disponibles sur service-public.fr) ou sous forme numérique (tableur ou logiciel de facturation), à condition que les écritures ne puissent pas être modifiées après coup.
Que risque-t-on en l’absence de ces documents ?
Il n’existe pas de sanction prévue spécifiquement pour la non-tenue du livre des recettes ou du registre des achats. En revanche, ces documents restent la pièce de référence pour justifier le chiffre d’affaires déclaré : mieux vaut les tenir à jour, y compris pour faire le lien avec les mentions obligatoires de chaque facture.
Questions fréquentes
Le livre des recettes doit-il être enregistré à la facturation ou à l’encaissement ?
À l’encaissement : c’est la date à laquelle le paiement est reçu qui compte, pas la date d’émission de la facture. Voir aussi chiffre d’affaires facturé ou encaissé pour la distinction complète, notamment pour les paiements à cheval sur deux mois.
Un graphiste ou un consultant doit-il tenir un registre des achats ?
Non, sauf s’il bénéficie de la franchise en base de TVA : dans ce cas, il doit tenir un registre annuel de ses achats de biens et de services, en plus d’un livre-journal de ses recettes. Une activité de pure prestation de services qui ne vend ni marchandises ni denrées n’est, en dehors de ce cas, pas concernée par le registre des achats « vente/hébergement ».
Le livre des recettes peut-il être un simple tableur ?
Oui, un tableur ou un logiciel de facturation convient, du moment que les lignes enregistrées ne peuvent plus être modifiées après coup et que les mentions obligatoires sont présentes. Voir aussi le carnet de facture auto-entrepreneur pour la numérotation et le suivi des factures associées.
Faut-il déclarer une facture impayée dans le livre des recettes ?
Non : tant qu’une facture n’est pas payée, elle n’entre pas dans le livre des recettes, puisque celui-ci n’enregistre que les encaissements effectifs. Voir pénalités de retard sur facture pour les démarches en cas d’impayé.
Sources officielles
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire