
Mis à jour le 3 novembre 2026. Article vérifié à partir des sources officielles citées en fin de page.
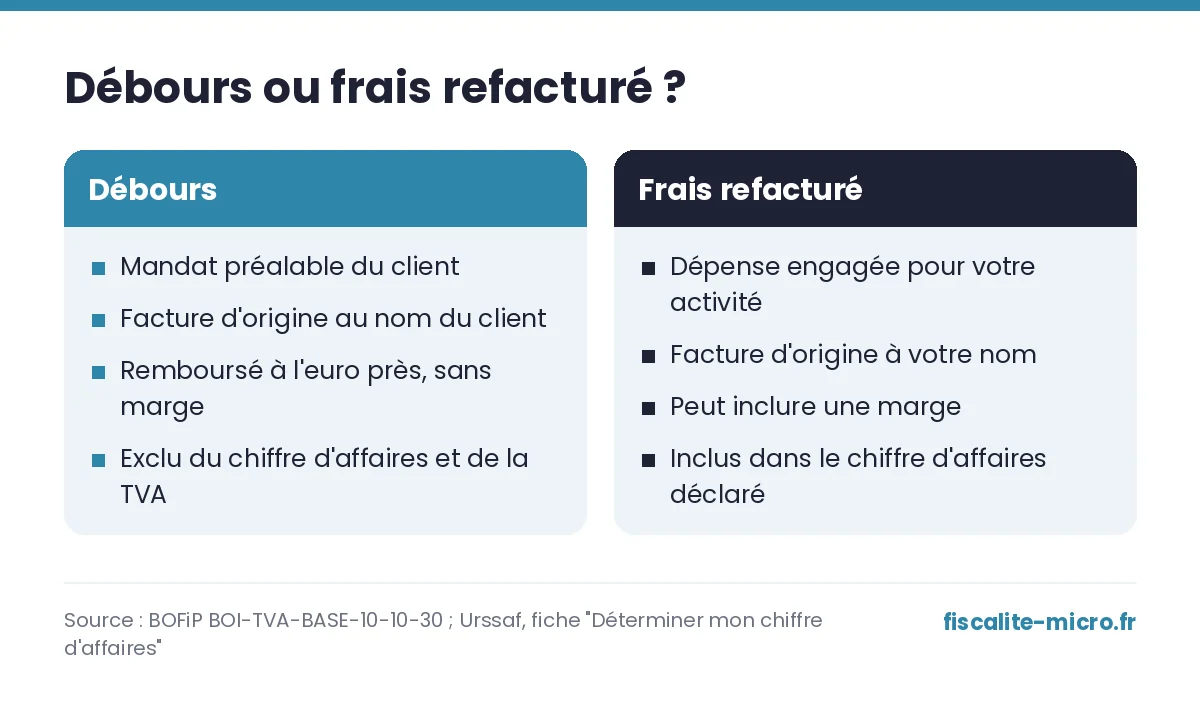
Un débours, c’est une somme que vous avancez au nom et pour le compte de votre client, puis que vous vous faites rembourser à l’identique : elle n’est ni une recette, ni une base de calcul de TVA. Un simple « frais refacturé » (une dépense que vous engagez pour votre activité et que vous répercutez dans votre prix) n’a pas ce statut : il reste dans votre chiffre d’affaires.
En bref
- Un débours exige un mandat préalable, une facture d’origine au nom du client, et un remboursement à l’euro près (pas de marge).
- S’il respecte ces conditions, le débours n’entre ni dans le chiffre d’affaires déclaré à l’Urssaf, ni dans la base de TVA.
- Une dépense réglée en votre nom, même reversée telle quelle à un client, n’est pas un débours : c’est un frais refacturé, inclus dans votre chiffre d’affaires.
La définition stricte du débours
Le BOFiP (TVA, élargi aux professions libérales en BNC) pose plusieurs conditions cumulatives pour qu’une somme remboursée par un client échappe à la base d’imposition :
- Un mandat préalable et explicite : vous agissez sur instruction du client, pas de votre propre initiative.
- Une facture d’origine établie au nom du client, pas au vôtre.
- Un remboursement exact du montant engagé, inscrit dans un compte de passage (ou de tiers), sans marge ni arrondi commercial.
- La capacité à justifier la nature et le montant exact de la dépense auprès de l’administration si elle le demande.
Une dépense qui relève en réalité de vos propres charges d’exploitation (matériel, déplacement, sous-traitance facturée en votre nom…) ne peut pas être sortie artificiellement de votre prix : ce n’est jamais un débours, même si vous la « refacturez à prix coûtant » au client.
Exemple chiffré
Vous êtes consultante en communication. Pour une cliente, vous réglez une facture d’impression de 180 € TTC auprès d’un imprimeur, facture établie directement au nom de la cliente (vous n’intervenez que pour régler et vous faire rembourser à l’identique). Ces 180 € sont un débours : ils ne figurent ni dans votre chiffre d’affaires déclaré, ni dans une éventuelle base de TVA.
Si, à la place, vous aviez acheté le papier et l’impression en votre nom, puis facturé 180 € (ou plus, avec une marge) à votre cliente dans le cadre de votre prestation, cette somme serait un frais refacturé : elle entre intégralement dans votre chiffre d’affaires.
| Débours (180 € d’impression) | Frais refacturé (180 € intégrés à la prestation) | |
|---|---|---|
| Facture d’origine | Au nom du client | Au nom du professionnel |
| Chiffre d’affaires déclaré | 0 € | 180 € (ou plus, avec marge) |
| Base de TVA (si vous facturez la TVA) | Exclue | Incluse |
Ce que ça change pour votre chiffre d’affaires
D’après l’Urssaf, le chiffre d’affaires à déclarer est le montant brut hors taxes encaissé, sans aucune charge déductible — à l’exception justement des débours et des rétrocessions d’honoraires, qui n’ont jamais à y figurer quand les conditions ci-dessus sont réunies. À l’inverse, un frais que vous avez réglé en votre nom et simplement répercuté au client fait partie intégrante de votre recette : il n’y a aucune case à part pour « frais » dans la déclaration de chiffre d’affaires auto-entrepreneur.
Comment présenter un débours sur la facture
Faites apparaître le débours sur une ligne distincte de vos prestations, avec la mention « débours » et le montant exact avancé (ni arrondi, ni majoré). Conservez la facture d’origine établie au nom du client : c’est elle, et non votre propre facture, qui justifie la dépense en cas de contrôle. Pensez au maillage avec vos autres obligations de facturation : les mentions obligatoires sur une facture restent dues même quand une ligne concerne un débours.
Un micro-entrepreneur peut-il facturer des débours ?
Oui : la notion de débours n’est pas réservée à certaines professions réglementées. Elle s’applique à tout professionnel, y compris en micro-entreprise, dès lors que le mandat préalable, la facture au nom du client et le remboursement à l’identique sont réunis.
Un débours compte-t-il dans le chiffre d’affaires à déclarer à l’Urssaf ?
Non, s’il respecte les conditions ci-dessus. L’Urssaf exclut explicitement les débours (et les rétrocessions d’honoraires) du chiffre d’affaires à déclarer, dès lors que la facture d’origine est au nom du client.
Que risque-t-on si un remboursement est présenté à tort comme un débours ?
Si une des conditions manque (pas de mandat préalable, facture à votre nom, montant majoré), la somme n’est pas un débours : elle doit être traitée comme une recette ordinaire, intégrée au chiffre d’affaires et, le cas échéant, à la base de TVA. Il n’existe pas d’entre-deux : le BOFiP cite plusieurs décisions du Conseil d’État où l’exclusion a été refusée faute de mandat ou de reddition de compte exacte.
Faut-il facturer la TVA sur un débours ?
Non, un débours reste hors de la base de TVA même pour un professionnel qui facture la TVA (après option ou dépassement du seuil de franchise). La plupart des micro-entrepreneurs, en franchise en base, ne facturent de toute façon pas de TVA : la question se pose surtout pour ceux qui ont dépassé le seuil de la franchise en base de TVA. Pour calculer correctement votre résultat et votre abattement, n’oubliez pas qu’un débours n’est jamais une charge non plus : il n’entre ni d’un côté ni de l’autre de votre comptabilité de recettes.
Sources officielles
- BOFiP — TVA, éléments exclus de la base d’imposition (débours), BOI-TVA-BASE-10-10-30
- Urssaf auto-entrepreneur — Déterminer mon chiffre d’affaires (débours, rétrocessions d’honoraires)
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire