
Mis à jour le 10 octobre 2026. Article vérifié à partir des sources officielles citées en fin de page.
Le numéro de TVA intracommunautaire est l’identifiant fiscal européen d’une entreprise. En France, il se compose de FR, d’une clé de 2 chiffres et du numéro Siren (9 chiffres). Un micro-entrepreneur en franchise de TVA ne le reçoit pas automatiquement : il doit le demander dès qu’il travaille avec l’Union européenne dans certains cas, par exemple pour vendre ou acheter une prestation de services avec un professionnel d’un autre pays de l’UE.
En bref
- Format français : FR + clé de 2 chiffres + Siren (9 chiffres), soit 13 caractères.
- En franchise en base de TVA, pas d’attribution automatique : le numéro se demande au service des impôts.
- Obligatoire notamment pour vendre ou acheter des prestations de services avec l’UE, et pour certains échanges de marchandises au-delà de 10 000 €.
- La demande se fait en ligne, par la messagerie de l’espace professionnel impots.gouv.fr.
- Avoir un numéro ne fait pas perdre la franchise, sauf s’il est communiqué à un fournisseur européen lors d’un achat de marchandises.
Comment se compose le numéro de TVA intracommunautaire ?
Chaque pays de l’UE a son propre format. En France, le numéro est constitué de trois éléments, dans cet ordre :
| Élément | Contenu | Exemple de forme |
|---|---|---|
| Code pays | FR | FR |
| Clé informatique | 2 chiffres | 12 |
| Numéro Siren | 9 chiffres | 123 456 789 |
Soit, pour cet exemple fictif : FR 12 123456789. Le numéro reprend donc le Siren de votre entreprise : si vous hésitez entre Siren et Siret, voyez la différence entre Siren et Siret. La clé est calculée par l’administration : ne la devinez pas et ne recopiez pas un numéro trouvé sur un site non officiel. Seul le numéro communiqué par votre service des impôts fait foi.
Un micro-entrepreneur a-t-il besoin d’un numéro de TVA intracommunautaire ?
Tout dépend de votre régime de TVA et de vos échanges avec l’Union européenne.
Si vous facturez la TVA
Si vous avez dépassé les seuils de la franchise ou si vous avez opté pour la TVA, vous êtes redevable de la TVA. Le service des impôts des entreprises (SIE) vous attribue alors automatiquement un numéro de TVA intracommunautaire. Il doit figurer sur vos factures, devis et déclarations de TVA.
Si vous êtes en franchise en base de TVA
C’est le cas de la plupart des micro-entrepreneurs (factures avec la mention « TVA non applicable, article 293 B du CGI »). Le numéro n’est pas attribué automatiquement. Selon Service Public, vous devez le demander si vous êtes dans l’une de ces situations :
- vous vendez des prestations de services à des professionnels ou à des particuliers établis dans un autre pays de l’UE ;
- vous achetez des prestations de services à des professionnels établis dans l’UE ;
- vous achetez des marchandises à des professionnels de l’UE pour un montant supérieur à 10 000 € ;
- vous vendez des marchandises à des particuliers de l’UE pour un montant supérieur à 10 000 €.
En dehors de ces cas, vous pouvez demander un numéro si vous le souhaitez, mais rien ne vous y oblige. Si toute votre clientèle est en France et que vos fournisseurs y sont aussi, vous n’en avez en principe pas besoin.
Attention aux achats de marchandises
Demander un numéro ne fait pas perdre la franchise en base de TVA. En revanche, Service Public précise que communiquer ce numéro à un fournisseur européen lors d’un achat de marchandises (acquisition intracommunautaire) entraîne la perte du régime de franchise. Avant de le transmettre pour un achat de biens, posez la question à votre SIE.
Ce que le numéro change pour vos prestations de services avec l’UE
Vous vendez une prestation à un professionnel européen
En franchise, vous restez exonéré : vous facturez hors taxe, sans montant de TVA, avec la mention « TVA non applicable, article 293 B du CGI ». Mais vous devez détenir un numéro de TVA intracommunautaire et l’indiquer sur la facture. Revoyez au passage les mentions obligatoires sur une facture.
Si votre client est un professionnel assujetti à la TVA dans un autre pays de l’UE et que la prestation y est imposable, vous devez aussi établir une déclaration européenne de services (DES).
Vous achetez une prestation à un prestataire européen
Lorsqu’une entreprise française en franchise achète une prestation à un prestataire établi dans un autre pays de l’UE, la prestation est en principe soumise à la TVA française. Si le prestataire n’a pas de numéro de TVA français, il facture hors taxe avec la mention « autoliquidation » : c’est à vous de déclarer et de payer cette TVA.
Concrètement, Service Public indique que vous devez déposer une déclaration de TVA n° 3310-CA3 pour chaque période au cours de laquelle vous avez fait un tel achat, et que vous ne pouvez pas récupérer cette TVA tant que vous restez en franchise. Le numéro de TVA intracommunautaire est indispensable pour faire ces démarches : demandez-le avant votre premier achat.
Comment obtenir son numéro de TVA intracommunautaire ?
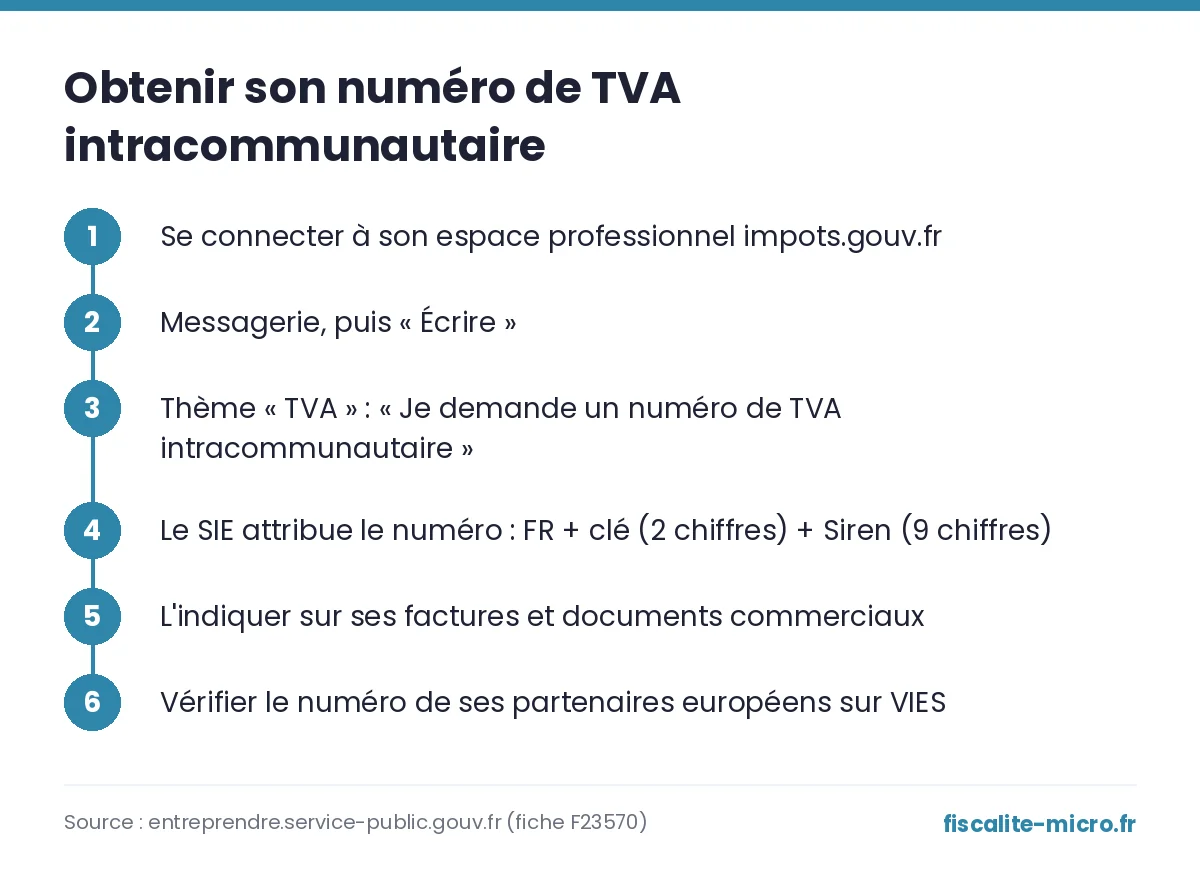
La demande se fait en ligne, depuis votre espace professionnel sur impots.gouv.fr :
- Connectez-vous à votre espace professionnel sur impots.gouv.fr.
- Ouvrez la Messagerie, puis cliquez sur Écrire.
- Choisissez le thème TVA, puis « Je demande un numéro de TVA intracommunautaire ».
- Votre service des impôts des entreprises (SIE) traite la demande et vous attribue votre numéro.
- Ajoutez-le sur vos factures et documents commerciaux dès que vous l’avez.
Le numéro est délivré par l’administration fiscale : il ne s’obtient pas auprès d’un organisme privé. Si un courrier ou un site vous propose un « enregistrement » payant, consultez notre guide des courriers trompeurs avant de répondre.
Comment vérifier un numéro de TVA intracommunautaire ?
Avant de travailler avec un client ou un fournisseur européen, vérifiez que son numéro est valide sur le service officiel de la Commission européenne VIES. Service Public recommande de faire cette vérification avant chaque transaction.
- Si le numéro de votre partenaire est « non valide », il doit vous fournir une attestation d’assujettissement délivrée par son administration fiscale.
- À défaut, l’opération doit être traitée selon les règles françaises de TVA.
- VIES ne permet pas de retrouver un numéro à partir du nom d’une entreprise : il faut le demander à votre partenaire.
Questions fréquentes
Le numéro de TVA intracommunautaire est-il le même que le Siret ?
Non. Il contient le Siren (9 chiffres), pas le Siret (14 chiffres). Il ajoute devant le code FR et une clé de 2 chiffres.
Avoir un numéro de TVA intracommunautaire m’oblige-t-il à facturer la TVA ?
Non. Une entreprise en franchise qui demande un numéro garde les avantages de la franchise. Vous continuez à facturer sans TVA tant que vous restez sous les seuils. Seule exception signalée par Service Public : la communication du numéro à un fournisseur européen lors d’un achat de marchandises.
J’achète des publicités ou un logiciel à une entreprise d’un autre pays de l’UE : suis-je concerné ?
Oui, s’il s’agit d’une prestation de services achetée à un professionnel établi dans l’UE, c’est l’un des cas où le numéro doit être demandé. Regardez la facture : si elle est hors taxe avec la mention « autoliquidation », la TVA française est à déclarer de votre côté. En cas de doute sur une facture précise, interrogez votre SIE.
Sources officielles
- Entreprendre.Service-Public : Numéro de TVA intracommunautaire (vérifié le 3 mars 2025, consulté le 30 septembre 2026)
- Entreprendre.Service-Public : TVA applicable aux échanges de prestations de services dans l’UE (vérifié le 2 décembre 2025)
- Entreprendre.Service-Public : Franchise en base de TVA (vérifié le 1er janvier 2026)
- Commission européenne : VIES, vérification d’un numéro de TVA
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire