
Pour les micro-entrepreneurs exerçant en tant que traiteurs, il est essentiel de comprendre les implications fiscales de votre statut. Que vous offriez des prestations de service ou vendiez des marchandises, les règles fiscales varient. Ce guide a pour but de vous aider à naviguer dans ces différences afin de mieux gérer votre activité.
Ce sujet s’applique pleinement aux micro-entreprises et ne nécessite pas le passage à un autre statut. Nous aborderons les distinctions entre prestation de service et vente de marchandise, les régimes fiscaux, les abattements et cotisations, la gestion de la TVA, ainsi que les obligations comptables spécifiques. Vous découvrirez également des exemples pratiques pour vous aider à optimiser votre fiscalité.
Différence entre prestation de service et vente de marchandise pour un traiteur
Caractéristiques de la prestation de service
En tant que traiteur, une prestation de service implique généralement la préparation et la fourniture de repas ou buffets directement sur le lieu de l’événement. Cela inclut aussi souvent le service à table et l’organisation logistique. Les prestations sont facturées en fonction du service rendu, ce qui peut inclure le temps passé et les compétences mises en œuvre.
Caractéristiques de la vente de marchandise
La vente de marchandise se caractérise par la vente directe de produits alimentaires que vous préparez à l’avance et que vos clients achètent pour les consommer ultérieurement. Contrairement à la prestation de service, l’accent est mis sur la transaction de biens plutôt que sur l’exécution d’un service.
Régime fiscal applicable aux traiteurs en micro-entreprise
Micro-BIC : Ce qu’il faut savoir
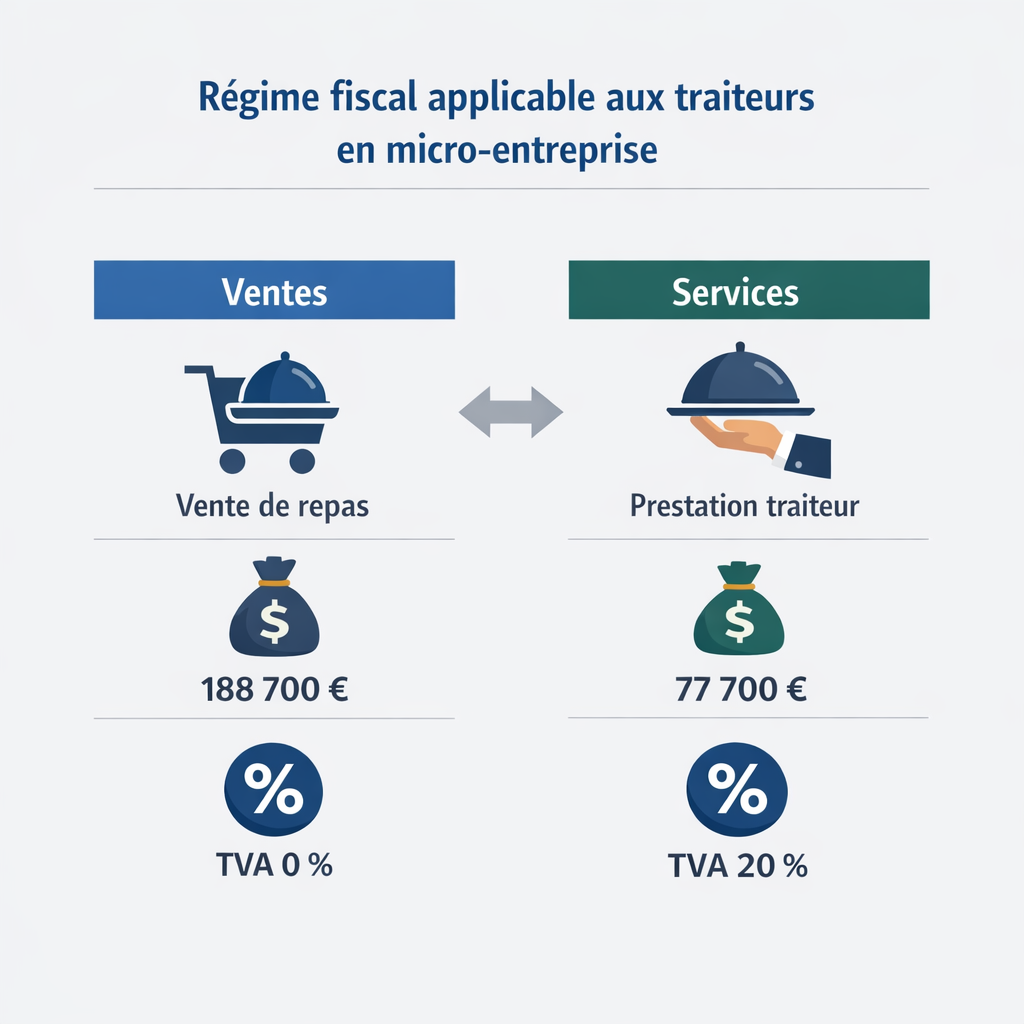
Les traiteurs en micro-entreprise sont soumis au régime micro-BIC (Bénéfices Industriels et Commerciaux). Cela signifie que votre chiffre d’affaires est soumis à un abattement forfaitaire pour déterminer le revenu imposable. Cet abattement est de 71% pour les ventes de marchandises et de 50% pour les prestations de services.
Seuils de chiffre d’affaires et implications
En 2026, le seuil de chiffre d’affaires pour les ventes de marchandises est fixé à 85 800 €, tandis que pour les prestations de services, il est de 36 500 €. Ces seuils déterminent si vous pouvez rester sous le régime micro ou si vous devez passer à un régime réel d’imposition. Dépasser ces seuils sur deux années consécutives peut entraîner la perte du statut de micro-entreprise.
Calcul des abattements et des cotisations sociales
Abattements forfaitaires : 71% vs 50%
Pour les traiteurs, l’abattement forfaitaire sur le chiffre d’affaires dépend de la nature de l’activité : 71% pour la vente de marchandises et 50% pour les prestations de services. Cet abattement réduit le montant de votre revenu imposable, facilitant ainsi la gestion de votre fiscalité.
Taux de cotisation : 12.8% vs 22%
Les cotisations sociales pour les micro-entrepreneurs varient également : 12,8% pour les activités de vente et 22% pour les prestations de services. Ces taux s’appliquent directement sur le chiffre d’affaires, simplifiant le calcul des charges sociales à payer.
Gestion de la TVA pour les traiteurs en micro-entreprise
Franchise en base de TVA : explications
La franchise en base de TVA permet aux micro-entrepreneurs de ne pas collecter cette taxe tant que leur chiffre d’affaires ne dépasse pas certains seuils. Pour les traiteurs, cela signifie que vous êtes exonéré de TVA sur vos ventes et prestations tant que vous restez sous les seuils de 36 800 € pour les services et 85 000 € pour la vente de marchandises.
Que faire en cas de dépassement des seuils ?
Si vous dépassez les seuils de chiffre d’affaires, vous devrez commencer à facturer la TVA. Cependant, un dépassement ponctuel ne vous oblige pas immédiatement à changer de régime. Vous bénéficiez d’un seuil de tolérance avant de perdre la franchise en base de TVA, mais un dépassement sur deux années consécutives vous fera sortir du régime micro.
Obligations comptables simplifiées pour les traiteurs
Comptabilité allégée : ce qui est requis
Les obligations comptables des micro-entrepreneurs sont simplifiées. Vous devez tenir un livre des recettes et conserver toutes vos factures. Cela vous permet de suivre facilement vos encaissements et de justifier votre chiffre d’affaires auprès de l’administration fiscale.
Erreurs courantes à éviter
Une erreur fréquente est de ne pas séparer clairement les ventes de marchandises des prestations de services dans votre comptabilité. Cela peut compliquer le calcul des abattements et des cotisations. Veillez à distinguer ces deux activités pour éviter des erreurs dans vos déclarations fiscales.
Questions fréquentes sur le statut de traiteur en micro-entreprise
Comment optimiser sa fiscalité en tant que traiteur micro-entrepreneur ?
Pour optimiser votre fiscalité, il est crucial de bien distinguer vos activités de vente et de prestation de service. Utilisez l’abattement le plus avantageux selon votre activité principale. Assurez-vous de rester sous les seuils de chiffre d’affaires pour conserver le régime micro et la franchise en base de TVA.
Quelles sont les conséquences d’un dépassement de seuil de chiffre d’affaires ?
Un dépassement des seuils de chiffre d’affaires sur deux années consécutives vous fait perdre le statut de micro-entreprise. Vous devrez alors passer à un régime réel d’imposition, ce qui implique une gestion comptable plus complexe et la facturation de la TVA. Soyez vigilant sur vos encaissements pour éviter cette situation.
Peut-on être traiteur en micro-entreprise et facturer la TVA ?
Oui, si vous dépassez les seuils de la franchise en base de TVA, vous devrez facturer la TVA. Toutefois, vous pouvez revenir à une situation de franchise si vos chiffres d’affaires redescendent sous les seuils pendant deux années consécutives. Cela nécessite une gestion attentive de vos revenus.
Sources officielles
- Impots.gouv.fr – Régime du micro-entrepreneur (BIC/BNC)
- Autoentrepreneur.urssaf.fr – Micro-entrepreneur : taux, abattements et cotisations
- Service-public.fr – Fiche pratique micro-entreprise
- Legifrance – Code général des impôts (article 50-0, micro-entreprise)
- BOFiP – Régime micro-entreprise (BIC) : seuils et obligations
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire