
Mis à jour le 24 septembre 2026. Article vérifié à partir des sources officielles citées en fin de page.
Les seuils de TVA représentent une notion cruciale pour les micro-entrepreneurs cherchant à comprendre leurs obligations fiscales. En effet, le respect de ces seuils détermine si vous devez collecter et reverser la TVA sur vos ventes. En 2026, la loi a fixé des seuils spécifiques selon la nature de l’activité, ce qui aide chaque entrepreneur à gérer ses affaires en toute conformité. Comprendre ces seuils vous permet non seulement d’éviter des pénalités fiscales, mais aussi d’optimiser votre fiscalité.
Comprendre le seuil de TVA pour les micro-entrepreneurs
Définition et importance du seuil de TVA
Le seuil de TVA est le montant de chiffre d’affaires à partir duquel un micro-entrepreneur doit commencer à facturer la TVA. Pour de nombreux entrepreneurs, ce seuil est synonyme de gestion simplifiée car tant qu’ils restent en dessous, ils ne collectent pas de TVA. L’importance de ce seuil réside dans le fait qu’il détermine si vous êtes assujetti à la TVA ou non, influençant directement votre trésorerie et vos prix.
Différence entre seuil de base et seuil majoré
Il est essentiel de distinguer entre le seuil de base et le seuil majoré. Le seuil de base est le montant jusqu’auquel l’entrepreneur est totalement exempté de TVA. En 2026, ce seuil est de 85 000 € pour la vente de biens et de 37 500 € pour les prestations de services. Le seuil majoré, quant à lui, offre une tolérance ponctuelle en cours d’année : tant que vous restez en dessous, vous ne facturez pas de TVA. Ce seuil est fixé à 93 500 € pour la vente de biens et 41 250 € pour les services. Attention : dès que vous le dépassez, la TVA est due immédiatement (dès le premier jour du dépassement), contrairement au dépassement du seul seuil de base, qui ne déclenche l’obligation qu’à partir du 1er janvier de l’année suivante.
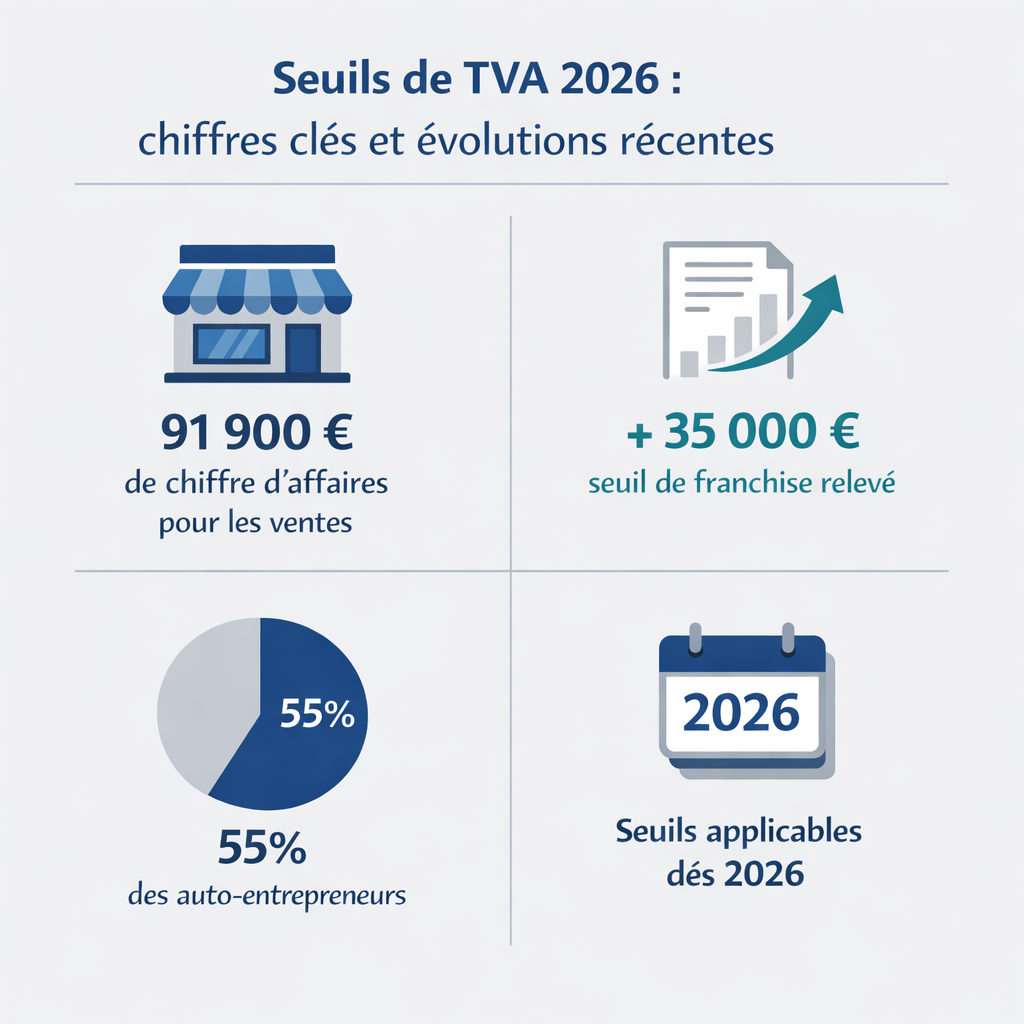
Seuils de TVA 2026 : chiffres clés et évolutions récentes
Seuils pour les ventes de biens
Pour les ventes de biens et prestations d’hébergement, le seuil de base est fixé à 85 000 € en 2026. Si ce seuil est dépassé mais pas le seuil majoré de 93 500 €, la TVA devient due l’année suivante. En cas de dépassement du seuil majoré, le paiement de la TVA s’applique immédiatement.
Seuils pour les prestations de services
Pour les prestations de services, le seuil de base est de 37 500 € en 2026. Le seuil majoré est quant à lui de 41 250 €. Ces seuils permettent une gestion anticipée de vos obligations fiscales, vous évitant ainsi toute mauvaise surprise liée à un dépassement inattendu.
Conséquences du dépassement des seuils de TVA
Impact sur la facturation et les obligations fiscales
Le dépassement des seuils de TVA a des répercussions directes sur la facturation. Dès le seuil majoré franchi, vous devez intégrer la TVA dans vos prix, ce qui peut impacter votre compétitivité. De plus, vous devrez effectuer des déclarations de TVA régulières et vous conformer aux obligations fiscales de collecte et de reversement de la TVA. Ces nouvelles obligations nécessitent une gestion administrative plus rigoureuse. Pour une gestion fiscale optimale, il est utile de se référer au formulaire 2042 C PRO.
Stratégies pour éviter le dépassement
Pour anticiper un franchissement de seuil, il est crucial de suivre votre chiffre d’affaires cumulé tout au long de l’année, mois par mois. Ce suivi permet d’anticiper le moment où la TVA deviendra applicable, d’adapter vos tarifs et vos outils de facturation en conséquence, et d’en informer vos clients si nécessaire. Un suivi comptable régulier reste la meilleure façon d’éviter les mauvaises surprises : il n’est ni nécessaire ni pertinent de limiter artificiellement votre activité pour rester sous les seuils.
TVA intracommunautaire : spécificités et seuils
Plafond intracommunautaire et règles applicables
Un seuil distinct s’applique à vos échanges intracommunautaires (ventes et achats de biens ou services avec d’autres pays de l’Union européenne) : il s’agit du chiffre d’affaires annuel que vous réalisez au sein de l’UE, hors France, qui ne doit pas dépasser 100 000 €. Ce seuil s’ajoute aux seuils nationaux vus plus haut, il ne s’y substitue pas. Si votre chiffre d’affaires réalisé dans l’UE dépasse 100 000 €, vous perdez le bénéfice de la franchise en base de TVA pour vos échanges intracommunautaires dès le premier jour du dépassement. Pour les micro-entrepreneurs, il est crucial de comprendre l’import-export micro-entrepreneur pour optimiser leur gestion fiscale.
Erreurs courantes à éviter avec le seuil de TVA
Une erreur fréquente consiste à ignorer le suivi régulier du chiffre d’affaires, ce qui peut entraîner un dépassement inattendu des seuils. Aussi, ne pas anticiper la facturation de la TVA dès le franchissement du seuil majoré peut avoir des implications financières et légales significatives. Il est également courant de mal comprendre les seuils applicables aux différents types d’activités, ce qui peut conduire à une mauvaise gestion de la TVA.
Questions fréquentes sur le seuil de TVA
Quel est le seuil de TVA pour 2026 ?
En 2026, le seuil de base pour la franchise de TVA est de 85 000 € pour les ventes de biens et prestations d’hébergement, et de 37 500 € pour les prestations de services. Le seuil majoré est respectivement de 93 500 € et 41 250 €. Ces seuils déterminent votre obligation de facturer la TVA, selon votre chiffre d’affaires annuel.
Que faire en cas de dépassement du seuil de TVA ?
En cas de dépassement du seuil de base, vous devez commencer à facturer la TVA à partir du 1er janvier de l’année suivante. Si vous dépassez le seuil majoré, la TVA devient due immédiatement. Il est donc important de préparer vos systèmes de facturation et de tenir des registres précis pour faciliter la transition vers le régime TVA.
Comment calculer le chiffre d’affaires pour le seuil de TVA ?
Le chiffre d’affaires se calcule à partir de l’ensemble des recettes hors taxes réalisées au cours de l’année. Il est crucial de déduire les éventuels retours de marchandises ou rabais accordés pour obtenir le chiffre d’affaires net à comparer avec les seuils de TVA. Une gestion rigoureuse de vos comptes est indispensable pour éviter les erreurs.
Existe-t-il un seuil spécifique pour les échanges avec l’Union européenne ?
Oui. Un seuil de 100 000 € de chiffre d’affaires réalisé dans l’UE (hors France) s’applique spécifiquement à vos échanges intracommunautaires. Il est distinct des seuils nationaux de la franchise en base vus plus haut. Au-delà de ce montant, vous perdez la franchise en base de TVA pour vos échanges intracommunautaires dès le premier jour du dépassement.
Sources officielles
- Franchise en base de TVA
- Franchise en base de TVA – Service Public
- Pour rester micro-entrepreneur : montant de CA à ne pas dépasser
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire