
Mis à jour le 3 novembre 2026. Article vérifié à partir des sources officielles citées en fin de page.
Pour les micro-entrepreneurs spécialisés dans le nettoyage, le choix du statut est crucial pour optimiser la gestion fiscale et administrative. Le statut de micro-entrepreneur est particulièrement adapté grâce à sa simplicité et ses avantages fiscaux notables. Cet article vous guidera à travers les spécificités fiscales, les seuils à respecter et la manière de fixer votre tarif pour exercer cette activité en toute conformité et en couvrant vos charges.
Comprendre le statut de micro-entrepreneur pour le nettoyage
Code APE 81.22Z et ses implications
Le code APE 81.22Z concerne spécifiquement les activités de nettoyage courant des bâtiments. Ce code est attribué aux micro-entrepreneurs qui exercent des services de nettoyage de locaux professionnels ou privés. En étant sous ce code, vous êtes considéré comme offrant des prestations de services, ce qui a un impact sur votre régime fiscal et les seuils de chiffre d’affaires à respecter.
Avantages et limitations du statut micro
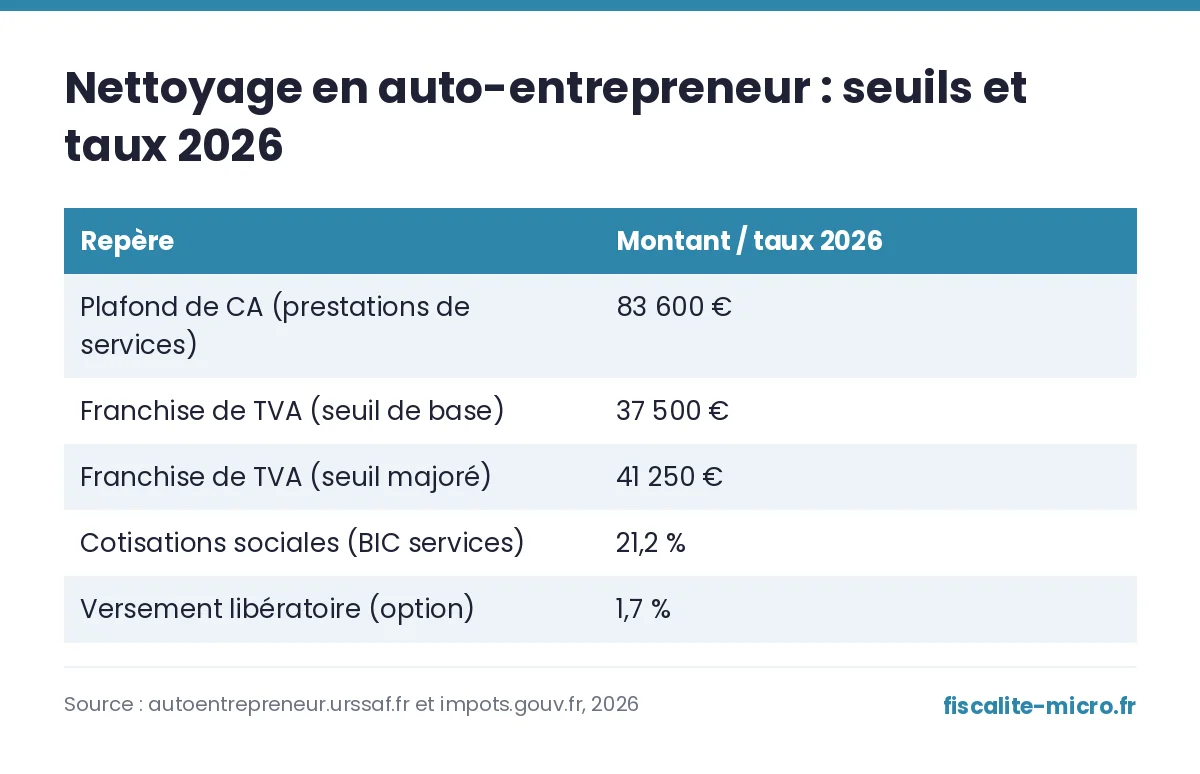
L’un des principaux avantages du statut de micro-entrepreneur est la simplicité administrative. Vous bénéficiez d’un régime fiscal simplifié, avec un abattement forfaitaire de 50% sur votre chiffre d’affaires pour les prestations de services. Cependant, il existe des limitations, notamment les plafonds de chiffre d’affaires à ne pas dépasser : 83 600 € en 2026 pour les prestations de services comme le nettoyage. Si vous dépassez ce plafond pendant deux années consécutives, vous sortez automatiquement du régime micro.
Chiffre d’affaires et seuils pour les auto-entrepreneurs en nettoyage
Plafond annuel de chiffre d’affaires
Pour 2026, le plafond de chiffre d’affaires pour les micro-entrepreneurs proposant des prestations de services (BIC ou BNC) est fixé à 83 600 €. Ce seuil est crucial, car le dépassement pendant deux années consécutives entraîne la sortie du régime micro-entreprise. Il est donc important de surveiller votre chiffre d’affaires pour rester sous ce plafond et continuer de bénéficier des avantages fiscaux associés.
Seuils de TVA applicables en 2026
En tant que micro-entrepreneur en nettoyage, vous devez être conscient des seuils de TVA, distincts du plafond du régime micro. Pour les prestations de services, la franchise en base de TVA est fixée à 37 500 € (seuil de base) avec un seuil majoré de 41 250 € : au-delà du premier seuil vous basculez à la TVA au 1er janvier suivant, au-delà du second dès le jour du dépassement. Si votre chiffre d’affaires dépasse ces seuils, vous devrez facturer la TVA à vos clients, ce qui implique une gestion comptable plus complexe.
Gestion de la TVA pour les micro-entrepreneurs en nettoyage
La franchise en base de TVA
La franchise en base de TVA permet aux micro-entrepreneurs de ne pas facturer la TVA tant que leur chiffre d’affaires reste en dessous du seuil de 37 500 € pour les prestations de services. Cela simplifie considérablement la gestion administrative et permet de proposer des tarifs plus compétitifs. Toutefois, il est crucial de surveiller votre chiffre d’affaires pour éviter de dépasser ce seuil.
Que faire en cas de dépassement des seuils ?
Si votre chiffre d’affaires dépasse les seuils de la franchise en base de TVA, vous devrez commencer à facturer la TVA sur vos prestations. Cela signifie également que vous devrez effectuer des déclarations de TVA trimestrielles ou mensuelles. Ce changement nécessite une adaptation de votre comptabilité et possiblement une révision de vos tarifs pour inclure la TVA.
Tarif nettoyage pour auto-entrepreneur : comment le calculer ?
Il n’existe pas de tarif officiel imposé pour le nettoyage : vous fixez librement vos prix. Un repère utile pour ne pas travailler à perte : le Smic horaire brut, fixé à 12,31 € en 2026 (arrêté du 22 mai 2026) — un tarif net inférieur à ce seuil ne couvre généralement ni vos cotisations sociales ni vos charges réelles. Par ailleurs, en micro-entreprise, aucune charge réelle n’est déductible du chiffre d’affaires (matériel, produits, déplacement, assurance) : c’est l’abattement forfaitaire de 50 % qui est censé les couvrir. Votre tarif doit donc, au minimum, couvrir vos cotisations sociales, l’impôt et vos charges réelles pour vous laisser un revenu net.
Exemple de calcul pour une heure de prestation facturée 25 € HT (hors franchise de TVA) :
- Cotisations sociales (21,2 % du CA pour les prestations de services BIC) : 5,30 €
- Contribution à la formation professionnelle (0,3 % pour un artisan, 0,1 % pour un commerçant, selon votre inscription) : environ 0,03 à 0,08 €
- Impôt sur le revenu, sauf option pour le versement libératoire à 1,7 % du CA (1,7 % du CA prestations de services), soit ici environ 0,43 €
- Charges réelles à votre initiative (produits, matériel, carburant, assurance) : à estimer selon votre activité, non déduites du CA
Ce qui reste après cotisations, impôt et charges réelles constitue votre revenu net. Pour construire votre tarif, partez du revenu horaire net que vous visez et remontez ces prélèvements et charges. Vérifiez aussi les tarifs pratiqués localement par vos concurrents (fédérations professionnelles du secteur de la propreté), et utilisez le barème kilométrique officiel comme repère pour vos frais de déplacement, à intégrer dans votre prix puisqu’il ne se déduit pas du CA.
Obligations comptables simplifiées pour le nettoyage
Tenue d’un livre de recettes
En tant que micro-entrepreneur, vous êtes tenu de tenir un livre de recettes. Ce document doit mentionner toutes les recettes encaissées, avec le détail des factures et des paiements. Cette obligation comptable est simplifiée par rapport à d’autres régimes, mais elle est essentielle pour suivre votre chiffre d’affaires et vérifier le respect des seuils.
Déclarations fiscales annuelles
Chaque année, vous devez remplir votre déclaration de revenus en indiquant votre chiffre d’affaires total. Pour les micro-entrepreneurs en prestations de services, un abattement forfaitaire de 50% est appliqué pour calculer le revenu imposable. Cette déclaration est essentielle pour bénéficier du versement libératoire de l’impôt si vous avez opté pour cette option.
Charges sociales et fiscales pour les micro-entrepreneurs
Calcul des cotisations sociales
Les cotisations sociales pour les micro-entrepreneurs en prestations de services commerciales et artisanales (comme le nettoyage) sont calculées sur la base d’un taux forfaitaire de 21,2 %. Cela simplifie le calcul et le paiement des charges sociales, qui se fait généralement de manière trimestrielle ou mensuelle selon votre choix. Ce taux est appliqué directement sur le chiffre d’affaires encaissé, sans prendre en compte les dépenses réelles.
Taux forfaitaire applicable
En optant pour le versement libératoire, vous pouvez simplifier encore plus votre gestion fiscale. Le taux de ce versement est de 1,7 % pour les prestations de services. Ce taux est ajouté aux cotisations sociales, et vous permet de régler vos impôts en même temps. Il est important de vérifier si vous êtes éligible à ce dispositif avantageux en vous référant à votre revenu fiscal de référence.
Erreurs courantes à éviter pour les débutants
Sous-évaluation des charges
Une des erreurs fréquentes chez les nouveaux micro-entrepreneurs est de sous-estimer les charges sociales et fiscales à payer, ainsi que les charges réelles (produits, matériel, déplacement) qui restent entièrement à leur charge. Bien que le régime soit simplifié, il est crucial de mettre de côté un pourcentage de votre chiffre d’affaires pour couvrir ces charges. Cela vous évitera d’avoir des surprises désagréables lors des échéances de paiement.
Mauvaise gestion de la TVA
Ne pas surveiller le seuil de TVA peut entraîner une facturation incorrecte et des pénalités. Il est essentiel de suivre votre chiffre d’affaires de près et de prendre les mesures nécessaires si vous vous approchez du seuil de 37 500 €. Une bonne gestion de la TVA est cruciale pour maintenir la conformité fiscale de votre micro-entreprise.
Questions fréquentes sur le nettoyage en micro-entreprise
Comment choisir le bon statut pour mon activité de nettoyage ?
Le statut de micro-entrepreneur est souvent le plus adapté pour les activités de nettoyage en raison de sa simplicité administrative et fiscale. Avec un chiffre d’affaires en dessous de 83 600 € en 2026, vous bénéficiez de taux forfaitaires pour les cotisations sociales, et de la franchise en base de TVA en dessous de 37 500 €. Si vous envisagez une expansion rapide ou des besoins d’investissement importants, un autre statut pourrait être plus approprié. Cependant, pour une activité de taille modeste, le statut micro-entrepreneur reste idéal.
Que se passe-t-il si je dépasse le seuil de chiffre d’affaires ?
Si vous dépassez les seuils de chiffre d’affaires pendant deux années consécutives, vous sortirez du régime micro-entrepreneur. Vous passerez alors au régime réel d’imposition, qui implique une comptabilité plus complexe et la facturation de la TVA. Il est donc crucial de surveiller attentivement votre chiffre d’affaires et de planifier vos activités pour éviter un dépassement involontaire. Anticiper ces changements vous permettra de rester conforme aux exigences fiscales.
Comment fixer un tarif de nettoyage rentable ?
Il n’existe pas de tarif imposé : partez du revenu net horaire que vous visez, puis ajoutez les cotisations sociales (21,2 % du CA), l’impôt (barème ou versement libératoire à 1,7 %) et vos charges réelles non déductibles (produits, matériel, déplacement, assurance). Comparez ensuite ce tarif plancher aux prix pratiqués localement.
Quel tarif horaire minimum pour du nettoyage en auto-entrepreneur ?
Il n’y a pas de minimum légal propre à l’activité de nettoyage, mais un repère simple : votre tarif net horaire, une fois les cotisations sociales, l’impôt et vos charges réelles déduits, doit rester supérieur au Smic horaire brut (12,31 € en 2026). En dessous de ce seuil, la prestation ne couvre généralement pas vos charges obligatoires et vos frais.
Sources officielles
- Pour rester micro-entrepreneur, quel montant de chiffre d’affaires ou de recettes ne dois-je pas dépasser ? – impots.gouv.fr
- Bulletin Officiel des Finances Publiques – Impôts (BOFIP) : Régime micro-entreprise (BIC/BNC) – bofip.impots.gouv.fr
- Auto-entrepreneur – Activité de nettoyage – autoentrepreneur.urssaf.fr
- 2026 : modification des seuils de chiffre d’affaires ou de recettes – autoentrepreneur.urssaf.fr
- L’essentiel du statut (taux de cotisations par secteur) – autoentrepreneur.urssaf.fr
- Le versement libératoire – impots.gouv.fr
- Franchise en base de TVA – Entreprendre.Service-Public.fr
- Montant du Smic – Service-Public.fr
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire