
Mis à jour le 15 octobre 2026. Article vérifié à partir des sources officielles citées en fin de page.
Pour valider un trimestre de retraite en micro-entreprise, ce n’est pas le chiffre d’affaires brut qui compte, mais le revenu qui reste une fois l’abattement forfaitaire appliqué. En 2026, il faut un revenu de 1 803 € pour valider un trimestre, 7 212 € pour les quatre. Le chiffre d’affaires à atteindre dépend donc du type d’activité : vente, prestations de services ou profession libérale.
En bref
- Le seuil est calculé sur le revenu après abattement, pas sur le chiffre d’affaires brut.
- En 2026 : 1 803 € de revenu pour 1 trimestre, 3 606 € pour 2, 5 409 € pour 3, 7 212 € pour 4 (quel que soit le statut, salarié ou indépendant).
- Pour une micro-entreprise, ce revenu = CA × (1 − taux d’abattement de l’activité).
- Au maximum 4 trimestres validés par an, même avec un chiffre d’affaires très supérieur au seuil.
- Un trimestre non atteint en cours d’année est définitivement perdu : impossible de le rattraper l’année suivante.
Le seuil 2026 : 1 803 € de revenu par trimestre
La règle est fixée par le code de la sécurité sociale (article R. 351-9) : un trimestre est validé dès que le revenu annuel soumis à cotisations atteint 150 fois le Smic horaire en vigueur au 1er janvier de l’année. Le Smic horaire brut est passé à 12,02 € au 1er janvier 2026, ce qui donne les seuils suivants, confirmés par la circulaire Cnav 2025-33 du 23 décembre 2025 :
| Trimestres validés | Revenu annuel retenu en 2026 |
|---|---|
| 1 trimestre | 1 803 € |
| 2 trimestres | 3 606 € |
| 3 trimestres | 5 409 € |
| 4 trimestres (maximum) | 7 212 € |
Cette règle est la même pour tous les assurés du régime général, salariés comme travailleurs indépendants : c’est le revenu retenu qui compte, pas le nombre d’heures travaillées ni le nombre de mois d’activité.
De ce revenu au chiffre d’affaires : l’abattement forfaitaire
En micro-entreprise, les cotisations retraite sont prélevées directement sur le chiffre d’affaires, mais pour valider des trimestres, l’administration retient le revenu après abattement forfaitaire — le même abattement que celui utilisé pour l’impôt sur le revenu. Il dépend de la nature de l’activité, avec un minimum de 305 € (fiche impots.gouv.fr sur les régimes réservés aux petites entreprises) :
- 71 % pour la vente de marchandises et la fourniture de logement (hors location meublée classée) — 29 % du CA compte comme revenu.
- 50 % pour les prestations de services commerciales et artisanales (BIC) — 50 % du CA compte comme revenu.
- 34 % pour les activités libérales (BNC) — 66 % du CA compte comme revenu.
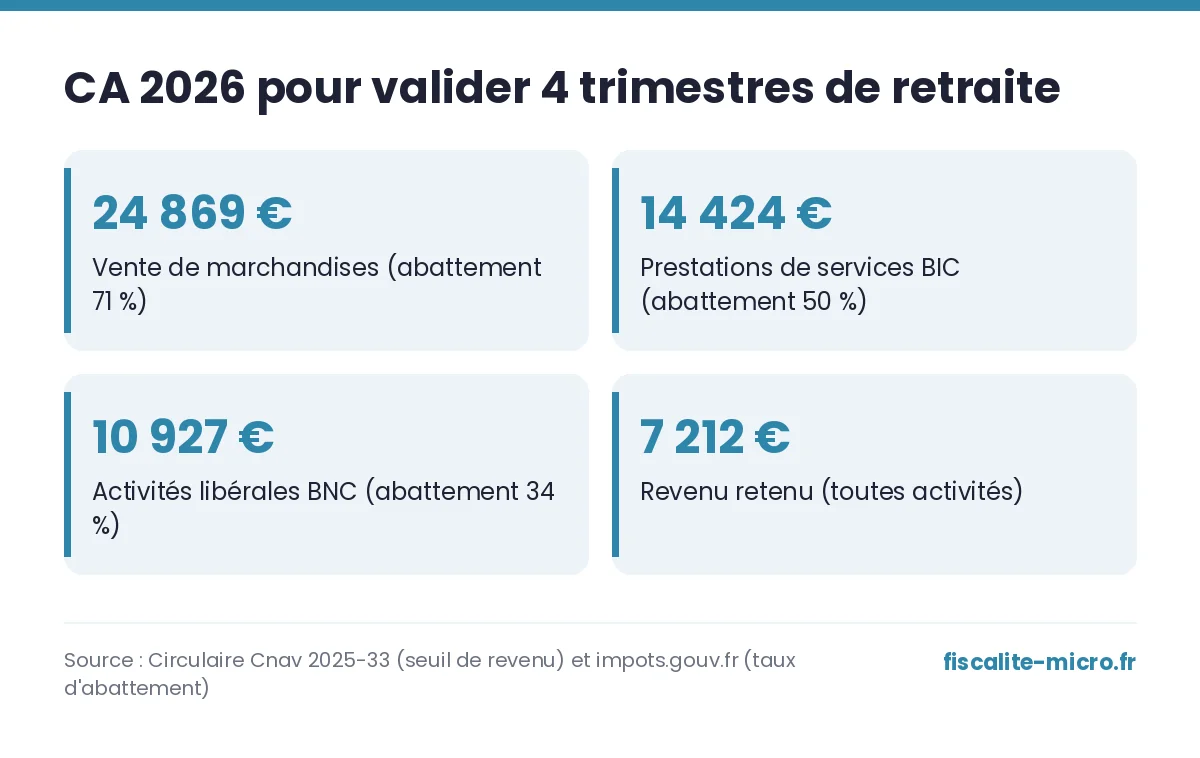
Le chiffre d’affaires nécessaire pour atteindre chaque seuil de revenu s’obtient donc en divisant le revenu retenu par la part de CA non abattue. En appliquant les seuils 2026 ci-dessus à ces trois taux :
| Type d’activité | CA pour 1 trim. | CA pour 2 trim. | CA pour 3 trim. | CA pour 4 trim. |
|---|---|---|---|---|
| Vente, hébergement (abattement 71 %) | 6 217 € | 12 434 € | 18 652 € | 24 869 € |
| Prestations de services BIC (abattement 50 %) | 3 606 € | 7 212 € | 10 818 € | 14 424 € |
| Activités libérales BNC (abattement 34 %) | 2 732 € | 5 464 € | 8 195 € | 10 927 € |
Ces montants sont calculés à partir des seuils de revenu officiels (Cnav) et des taux d’abattement officiels (impots.gouv.fr) ; vous pouvez vérifier votre propre situation avec le simulateur officiel de l’Urssaf, qui calcule le revenu net à partir du chiffre d’affaires déclaré. Les professions libérales relevant de la Cipav pour leur retraite complémentaire suivent la même règle d’abattement (34 %) pour la retraite de base.
Que se passe-t-il si le seuil n’est pas atteint ?
Si le chiffre d’affaires de l’année ne permet pas d’atteindre 1 803 € de revenu retenu, aucun trimestre n’est validé pour cette année : ce n’est pas rattrapable rétroactivement. À l’inverse, dépasser largement 7 212 € de revenu ne permet pas de valider plus de 4 trimestres sur l’année : au-delà, le surplus de cotisations n’ouvre pas de droits supplémentaires pour la durée d’assurance (il compte en revanche dans le calcul du salaire annuel moyen, qui détermine le montant de la pension).
Une activité qui démarre en cours d’année ou qui reste modeste peut donc valider moins de 4 trimestres. C’est notamment le cas la première année d’activité : voir les conditions de l’ACRE pour la réduction de cotisations de départ, qui n’a pas d’incidence sur le calcul du revenu retenu pour la retraite.
Questions fréquentes
Le chiffre d’affaires compte-t-il directement, sans abattement ?
Non. Pour la validation des trimestres, seul le revenu après abattement forfaitaire est pris en compte, comme pour le calcul de l’impôt sur le revenu. Voir aussi le calcul détaillé de l’abattement en micro-entreprise.
Peut-on valider plus de 4 trimestres dans l’année ?
Non, 4 trimestres par année civile est le maximum, quel que soit le montant du revenu au-delà de 7 212 € en 2026.
Une activité en franchise de TVA change-t-elle ce calcul ?
Non, le régime de TVA n’a pas d’incidence : seul le chiffre d’affaires encaissé et l’abattement forfaitaire selon le type d’activité déterminent le revenu retenu pour la retraite.
Où vérifier les trimestres déjà validés ?
Le relevé de carrière, disponible sur info-retraite.fr ou lassuranceretraite.fr, indique les trimestres validés année par année pour l’ensemble des régimes.
Sources officielles
- Circulaire Cnav 2025-33 du 23 décembre 2025 — Revalorisation du Smic au 1er janvier 2026 et incidences en matière de législation vieillesse
- impots.gouv.fr — Fiche sur les régimes réservés aux petites entreprises (abattements forfaitaires)
- mon-entreprise.urssaf.fr — Simulateur officiel auto-entrepreneur (revenu net à partir du CA)
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire