
Devenir cuisinier à domicile en optant pour le régime de la micro-entreprise est une solution attrayante pour ceux qui souhaitent transformer leur passion culinaire en activité professionnelle. Ce statut offre une gestion administrative simplifiée et permet de se concentrer sur l’essentiel : la création et la livraison de repas à domicile. Toutefois, il est crucial de bien comprendre les implications fiscales et légales pour optimiser votre activité. Dans cet article, nous allons explorer les particularités fiscales et les obligations propres aux cuisiniers à domicile exerçant sous le régime de la micro-entreprise.
Devenir cuisinier à domicile en micro-entreprise : les bases
Définition et spécificités de l’activité
La profession de cuisinier à domicile consiste à préparer des repas directement chez les clients ou à livrer des plats préparés. Ce service s’inscrit dans la catégorie des services à la personne, ce qui permet de bénéficier d’un cadre fiscal avantageux. En tant que micro-entrepreneur, vous pouvez proposer ces prestations tout en profitant d’une gestion administrative allégée. Il est important de noter que cette activité n’exige pas de qualifications spécifiques en restauration, mais une autorisation en tant que service à la personne peut être nécessaire pour prétendre à certains avantages fiscaux.
Chiffre d’affaires et seuils à respecter
Seuils de chiffre d’affaires pour le régime micro
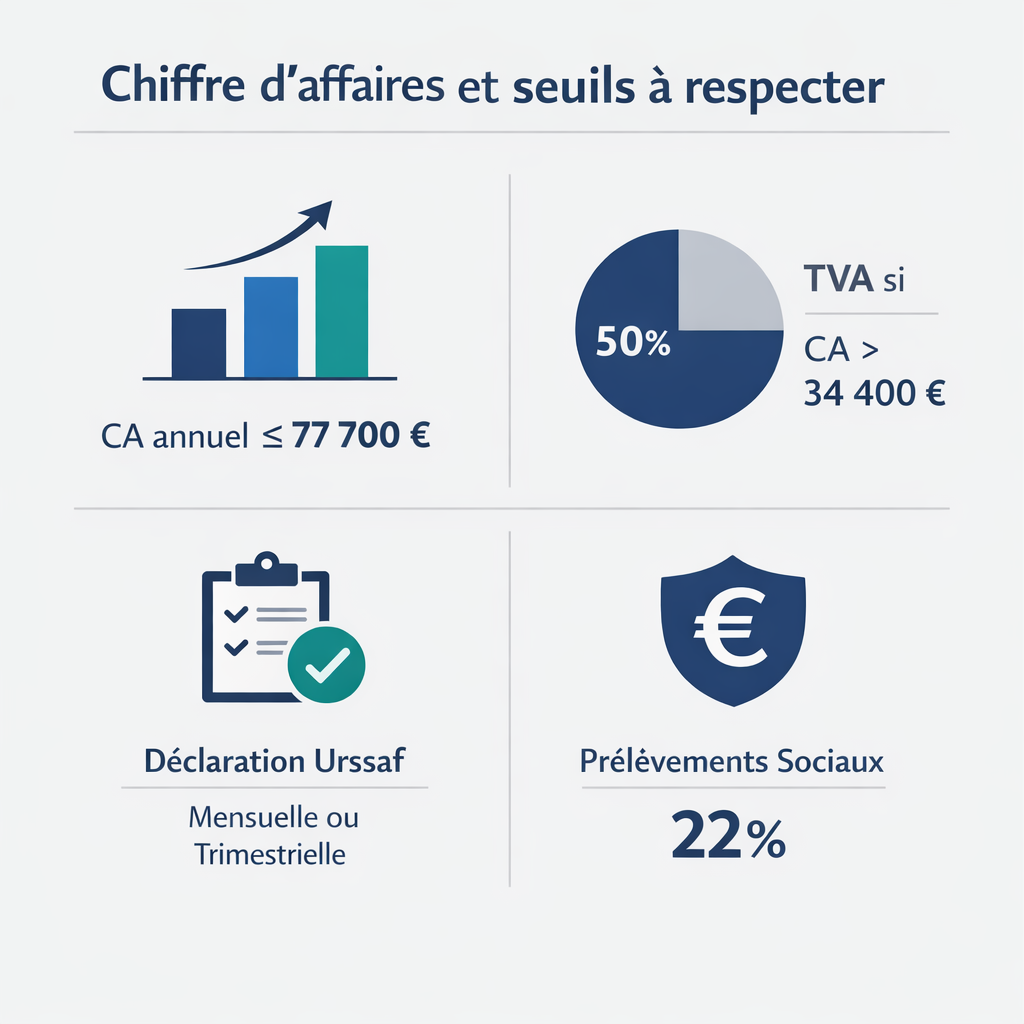
Pour rester dans le cadre du régime de la micro-entreprise, votre chiffre d’affaires annuel ne doit pas dépasser 72 600 € pour les prestations de service. Ce seuil est crucial car il détermine votre maintien sous ce régime simplifié. En deçà de ce plafond, vous bénéficiez de la franchise en base de TVA, vous exonérant ainsi de la collecte et du paiement de cette taxe.
Conséquences du dépassement des seuils
Si votre chiffre d’affaires dépasse le seuil de 72 600 €, vous perdrez le statut de micro-entrepreneur et devrez passer à un régime fiscal plus complexe, tel que le régime réel. Cela implique notamment la collecte de la TVA et des obligations comptables plus rigoureuses. Il est donc judicieux de surveiller de près votre chiffre d’affaires pour éviter un basculement inattendu vers un régime fiscal plus contraignant.
Fiscalité et cotisations sociales pour cuisiniers à domicile
Taux forfaitaires de cotisations sociales
En tant que cuisinier à domicile sous le régime de la micro-entreprise, vous êtes soumis à des cotisations sociales calculées sur votre chiffre d’affaires. Pour les services à la personne, le taux forfaitaire est de 22 %. Ces cotisations incluent la couverture santé, la retraite, et d’autres contributions sociales obligatoires, simplifiant ainsi la gestion de votre activité.
Versement libératoire de l’impôt
Le versement libératoire de l’impôt est une option qui permet de payer l’impôt sur le revenu en même temps que les cotisations sociales. Pour un cuisinier à domicile, le taux applicable est de 1,7 % du chiffre d’affaires. Cette option est avantageuse car elle simplifie le processus de déclaration fiscale, à condition que votre revenu fiscal de référence ne dépasse pas un certain seuil.
Crédit d’impôt pour services à la personne
Conditions pour bénéficier du crédit d’impôt
Les services de cuisine à domicile peuvent ouvrir droit à un crédit d’impôt de 50 % pour le client, ce qui représente un avantage fiscal significatif. Pour en bénéficier, il est souvent nécessaire d’obtenir un agrément spécifique en tant que service à la personne. Cette démarche permet de renforcer l’attractivité de vos services en offrant à vos clients une réduction d’impôt conséquente sur les sommes qu’ils vous versent.
Obligations comptables simplifiées
Tenue d’un livre des recettes
En tant que micro-entrepreneur, vous devez tenir un livre des recettes, qui consigne chronologiquement tous les encaissements liés à votre activité. Cette obligation comptable simplifiée permet de suivre l’évolution de votre chiffre d’affaires et de vous assurer que vous respectez les seuils du régime micro. Le livre des recettes doit inclure des informations clés telles que la date, le montant, et l’origine des recettes, mais reste beaucoup moins contraignant que les obligations comptables des régimes classiques.
Questions fréquentes
Qu’est-ce que la franchise en base de TVA ?
La franchise en base de TVA est un dispositif qui permet aux micro-entrepreneurs, dont le chiffre d’affaires ne dépasse pas certains seuils, de ne pas facturer la TVA à leurs clients. Pour les cuisiniers à domicile, ce dispositif s’applique si le chiffre d’affaires ne dépasse pas 36 800 € pour les prestations de service. Cela simplifie considérablement la gestion administrative puisque vous n’avez pas à déclarer ni reverser de TVA.
Comment opter pour le versement libératoire de l’impôt ?
Pour bénéficier du versement libératoire, vous devez en faire la demande lors de la création de votre micro-entreprise ou avant le 30 septembre pour l’année suivante. Assurez-vous que votre revenu fiscal de référence ne dépasse pas 27 478 € par part de quotient familial. Ce dispositif permet un prélèvement simplifié de l’impôt sur votre chiffre d’affaires à un taux fixe, facilitant ainsi votre gestion fiscale.
Quels sont les avantages du statut de micro-entrepreneur pour un cuisinier à domicile ?
Le statut de micro-entrepreneur offre plusieurs avantages, notamment une gestion administrative simplifiée et des charges sociales calculées sur le chiffre d’affaires réel. En outre, la possibilité de bénéficier de la franchise en base de TVA et du versement libératoire de l’impôt réduit significativement les contraintes fiscales. Cependant, il est essentiel de bien gérer son activité pour ne pas dépasser les seuils de chiffre d’affaires et perdre ces bénéfices.
Sources officielles
- Article D7231-1 du Code du travail (services à la personne)
- Bpifrance Création – Micro-entrepreneurs : ce qui change en 2026
- Auto-Entrepreneur (URSSAF) – Taux de cotisations sociales
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire