
Mis à jour le 31 octobre 2026. Article vérifié à partir des sources officielles citées en fin de page.
En micro-entreprise, les frais de déplacement ne se déduisent pas séparément : l’abattement forfaitaire du régime micro-fiscal couvre déjà toutes vos charges, trajets compris. Le barème kilométrique publié par l’administration fiscale reste malgré tout un repère utile pour chiffrer votre coût réel et fixer votre tarif de déplacement.
En bref
- Aucune déduction séparée des frais réels (dont les frais kilométriques) en micro-entreprise : l’abattement forfaitaire en tient déjà compte.
- Le barème kilométrique officiel (coût par km selon la puissance du véhicule) sert de référence de calcul, pas de déduction fiscale directe.
- Tout ce que vous facturez à votre client, y compris un déplacement, fait partie de votre chiffre d’affaires.
- Les frais de déplacement facturés doivent apparaître clairement sur la facture, comme toute autre prestation.
Pourquoi les frais réels ne se déduisent pas en micro-entreprise
Le régime micro-fiscal applique un abattement forfaitaire sur le chiffre d’affaires déclaré : 71 % pour la vente de marchandises et l’hébergement, 50 % pour les prestations de services (BIC), 34 % pour une activité libérale (BNC). Cet abattement représente l’ensemble des charges de l’entreprise : ce ne sont donc jamais les charges réelles qui sont déduites, contrairement à un régime réel d’imposition. Vos frais de carburant, d’usure du véhicule ou de péage sont donc déjà, en théorie, couverts par ce pourcentage.
Le barème kilométrique, un repère pour fixer votre tarif
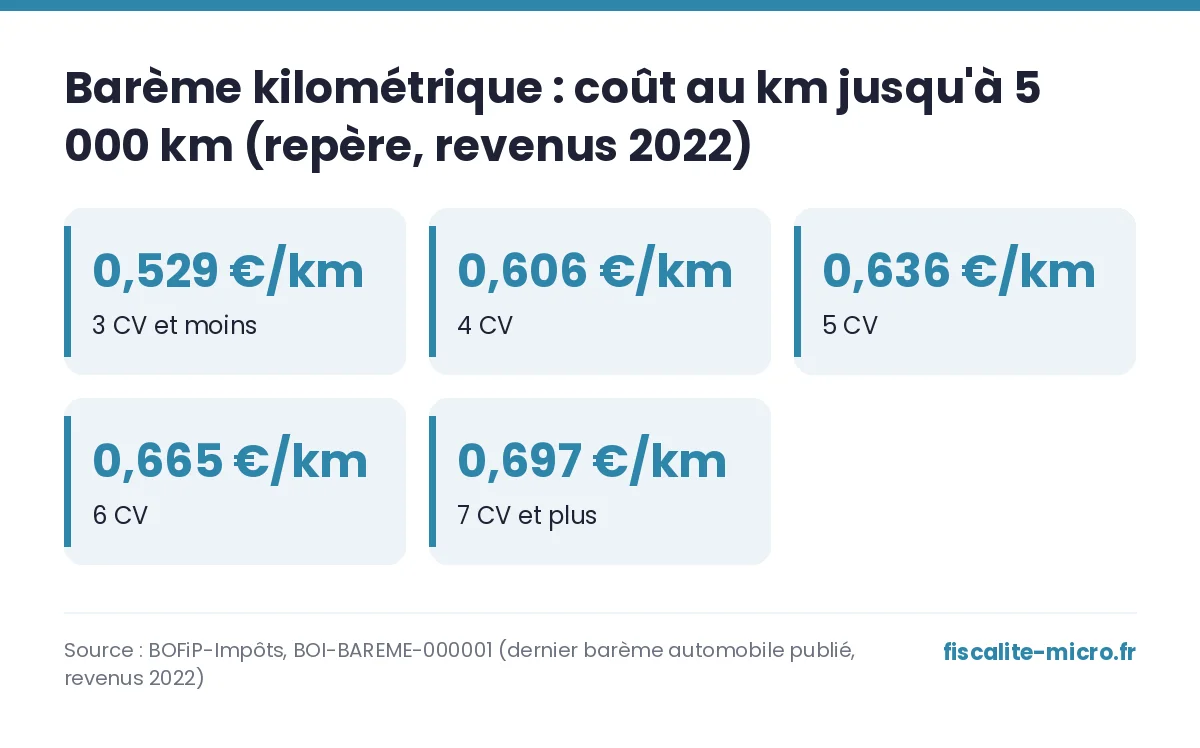
Comme il n’y a pas de déduction séparée, le barème kilométrique publié par l’administration fiscale pour le calcul des frais réels des salariés et des professionnels relevant d’un régime réel n’a pas d’effet fiscal direct pour un micro-entrepreneur. Il reste toutefois une référence pratique pour estimer ce que vous coûte réellement un trajet professionnel, afin de fixer un tarif de déplacement qui ne soit pas perdant. Voici le dernier barème automobile publié par l’administration (revenus 2022, non revalorisé depuis selon les informations disponibles au moment de la rédaction) :
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
« d » représente la distance annuelle parcourue à titre professionnel. Vérifiez le barème en vigueur sur le site des impôts avant un calcul important : l’administration le republie chaque année et peut le réviser.
Facturer un déplacement à votre client
Si vous facturez un déplacement à votre client (au forfait ou au kilomètre), cette somme s’ajoute normalement à votre chiffre d’affaires : elle est soumise aux mêmes cotisations sociales et au même abattement que le reste de votre prestation. Elle doit figurer de façon claire sur la facture, par exemple comme une ligne séparée indiquant le nombre de kilomètres et le tarif appliqué, en plus des mentions obligatoires d’une facture de micro-entrepreneur.
Fixez votre tarif kilométrique librement, mais gardez en tête le barème ci-dessus pour ne pas facturer un trajet à perte une fois l’abattement forfaitaire appliqué sur la somme totale.
Questions fréquentes
Puis-je déduire mes frais de carburant en plus de l’abattement ?
Non. L’abattement forfaitaire remplace toute déduction de charges réelles, y compris le carburant, l’assurance ou l’entretien du véhicule.
Le barème kilométrique sert-il à calculer mes cotisations ?
Non, il ne sert qu’à estimer vos coûts pour fixer un tarif. Vos cotisations se calculent sur votre chiffre d’affaires total, abattement forfaitaire déduit.
Comment présenter des frais de déplacement sur ma facture ?
Comme une ligne de prestation à part entière (distance, tarif unitaire, montant), incluse dans le total facturé et donc dans le chiffre d’affaires déclaré.
Puis-je appliquer un tarif de déplacement différent de celui que je pratique pour la prestation elle-même ?
Oui, rien n’impose un tarif unique : vous pouvez facturer le déplacement séparément, à condition de le présenter clairement sur la facture.
Sources officielles
- Entreprendre.Service-Public.gouv.fr — Régime fiscal de la micro-entreprise (F23267)
- BOFiP-Impôts — Barème applicable aux automobiles pour l’évaluation des frais réels (BOI-BAREME-000001)
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire