
En tant que micro-entrepreneur, vous avez la possibilité d’exercer l’activité d’organisateur de voyages de manière indépendante. Ce statut offre de nombreux avantages, notamment des obligations comptables simplifiées. Cependant, il est crucial de bien comprendre les spécificités fiscales associées à ce régime pour optimiser votre activité. Dans cet article, nous allons explorer les aspects essentiels de la fiscalité pour les organisateurs de voyages indépendants sous le régime de la micro-entreprise.
L’activité d’organisateur de voyages en micro-entreprise
Définition et cadre légal
L’activité d’organisateur de voyages en micro-entreprise est considérée comme une prestation de services relevant du régime micro-BIC. Cela signifie que vous êtes soumis aux règles spécifiques applicables à ce type de prestation, y compris en matière de fiscalité et de comptabilité. Vous devez également respecter certaines réglementations du secteur du tourisme, telles que l’obtention d’une carte professionnelle via Atout France.
Avantages et limites du régime micro
Le régime micro-entreprise présente de nombreux avantages, notamment une gestion administrative simplifiée, avec une tenue de livre des recettes et une facturation allégée. Toutefois, il existe des limites, comme le plafond de chiffre d’affaires à ne pas dépasser pour conserver ce statut. Vous ne pouvez pas non plus déduire vos charges réelles, ce qui peut être un inconvénient si vous avez des dépenses importantes.
Seuils de chiffre d’affaires pour les organisateurs de voyages
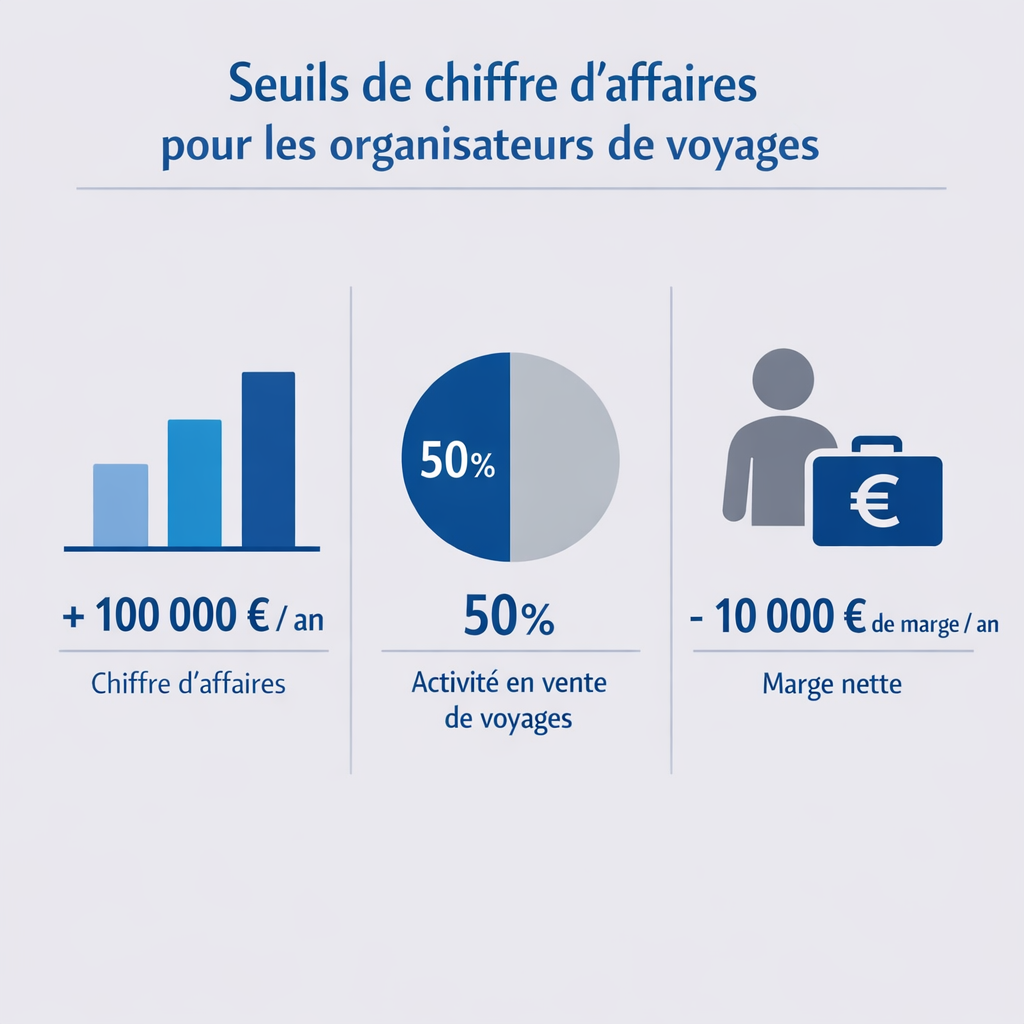
Seuils pour les prestations de services en 2026
Pour les organisateurs de voyages exerçant en micro-entreprise, le seuil de chiffre d’affaires est fixé à 83 600 € pour les prestations de services en 2026. Ce seuil est crucial pour déterminer si vous pouvez rester sous le régime micro ou si vous devez passer à un régime fiscal plus complexe.
Conséquences en cas de dépassement
Si vous dépassez ce seuil pendant plus de deux années consécutives, vous basculerez automatiquement vers un régime fiscal réel, avec des obligations comptables plus lourdes. Il est donc essentiel de surveiller de près votre chiffre d’affaires pour éviter des changements inattendus dans votre statut fiscal.
Fiscalité applicable aux organisateurs de voyages
Calcul des cotisations sociales : taux et exemples
Les cotisations sociales pour les prestations de services, y compris l’organisation de voyages, s’élèvent à 22,7 % du chiffre d’affaires. Par exemple, si vous réalisez un chiffre d’affaires de 50 000 €, vos cotisations sociales seront de 11 350 €.
Abattement fiscal pour les prestations de services
En tant que micro-entrepreneur, vous bénéficiez d’un abattement forfaitaire de 50 % sur votre chiffre d’affaires pour le calcul de votre revenu imposable. Cela signifie qu’avec un chiffre d’affaires de 50 000 €, votre revenu imposable sera de 25 000 €.
TVA et micro-entreprise : franchise en base et obligations
Franchise en base de TVA : qu’est-ce que c’est ?
La franchise en base de TVA permet aux micro-entrepreneurs de ne pas collecter la TVA tant que leur chiffre d’affaires reste en dessous de 25 000 €. Cela simplifie la gestion administrative et offre une compétitivité sur le prix final des services proposés.
Démarches à suivre si vous dépassez les seuils
Si votre chiffre d’affaires dépasse le seuil de franchise, vous devez alors facturer la TVA à vos clients et la reverser à l’administration fiscale. Vous devrez également tenir une comptabilité de TVA, ce qui implique des obligations supplémentaires.
Optimisation fiscale pour les organisateurs de voyages indépendants
Conseils pratiques pour réduire les charges
Pour optimiser vos charges, il est recommandé de limiter vos dépenses professionnelles et de maximiser l’utilisation de l’abattement forfaitaire. Réduire le recours à des services externes payants peut également aider à maintenir vos coûts bas.
Versement libératoire de l’impôt sur le revenu
En optant pour le versement libératoire, vous pouvez payer l’impôt sur le revenu directement sur votre chiffre d’affaires à un taux de 1,7 % pour les prestations de services. C’est une solution intéressante si votre revenu fiscal de référence ne dépasse pas le seuil requis.
Questions fréquentes
Qu’est-ce que le versement libératoire de l’impôt ?
Le versement libératoire permet aux auto-entrepreneurs de payer l’impôt sur le revenu en même temps que leurs cotisations sociales. Ce dispositif simplifie la gestion fiscale en appliquant un taux fixe directement sur le chiffre d’affaires. Pour en bénéficier, votre revenu fiscal de référence ne doit pas dépasser 27 478 € par part de quotient familial. Vous devez cocher l’option lors de votre déclaration initiale ou avant le 30 septembre pour l’année suivante.
Sources officielles
- Bénéfices industriels et commerciaux (BIC) : régime réel d’imposition – Service Public
- Le régime unique des micro-entreprises – Impots.gouv.fr
- Cotisations et prestations sociales du micro-entrepreneur – Autoentrepreneur.urssaf.fr
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire