
Mis à jour le 24 septembre 2026.
Cuisiner chez soi en tant que micro-entrepreneur nécessite de bien comprendre la réglementation applicable. Les règles sont spécifiques au régime micro-entreprise, et il est important de s’y conformer pour éviter des problèmes juridiques. Ce guide vous aidera à naviguer dans ces exigences, en mettant l’accent sur les aspects fiscaux et réglementaires adaptés aux micro-entrepreneurs. Que vous cherchiez à démarrer ou à optimiser votre activité de traiteur à domicile, ce guide est conçu pour vous donner les outils nécessaires pour réussir.
Les bases de la réglementation pour cuisiner chez soi en micro-entreprise
Qu’est-ce qu’une activité de traiteur à domicile en micro-entreprise ?
L’activité de traiteur à domicile consiste à préparer et vendre des repas directement depuis votre domicile. En tant que micro-entrepreneur, vous êtes considéré comme exerçant une activité commerciale sous le régime micro-BIC. Cela signifie que vous bénéficiez d’un abattement forfaitaire de 71 % sur votre chiffre d’affaires pour les ventes de marchandises.
Principales obligations pour les micro-entrepreneurs
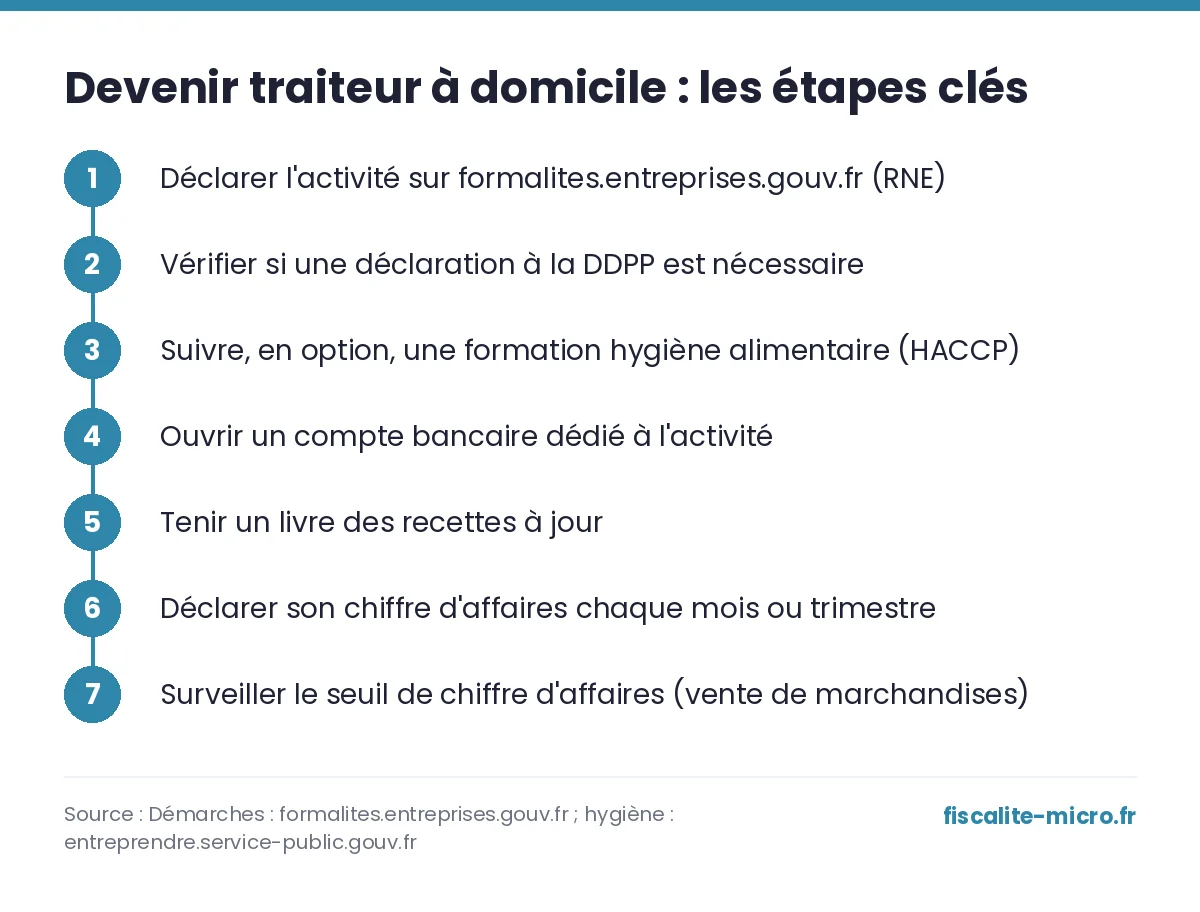
En tant que traiteur à domicile, vous devez vous immatriculer au Registre National des Entreprises (RNE) via formalites.entreprises.gouv.fr (ce registre a remplacé l’ancien répertoire des métiers depuis le 1ᵉʳ janvier 2023). Aucun diplôme ni aucune durée d’expérience minimale n’est légalement exigé pour exercer une activité de traiteur ; en revanche, si vous optez pour le statut d’artisan (fabrication), une qualification professionnelle (diplôme ou expérience) est demandée lors de l’immatriculation. Côté hygiène, l’activité de traiteur figure parmi les activités dispensées de l’obligation de formation « hygiène alimentaire en restauration commerciale » : cette formation reste facultative, mais fortement recommandée pour maîtriser les bonnes pratiques (méthode HACCP). Si vous manipulez des denrées d’origine animale destinées à la vente directe aux consommateurs, une déclaration auprès de la DDPP (ex-DDPP/DDCSPP de votre département) est par ailleurs requise avant l’ouverture.
Les seuils de chiffre d’affaires et leur impact sur votre activité
Seuils à respecter pour rester sous le régime micro
Pour maintenir votre statut de micro-entrepreneur, votre chiffre d’affaires ne doit pas dépasser certains seuils. Pour une activité de vente de repas et de plats préparés (assimilée à de la vente de marchandises), le seuil est de 203 100 € pour les années 2026 à 2028 (contre 188 700 € sur la période précédente 2023-2025) ; il est de 83 600 € pour une activité de prestations de services. Ces limites sont cruciales pour bénéficier du régime simplifié de la micro-entreprise.
Conséquences du dépassement des seuils
Le régime micro n’est perdu qu’en cas de dépassement du seuil pendant deux années civiles consécutives : la sortie du régime prend alors effet au 1ᵉʳ janvier de l’année suivante. Vous basculez alors vers un régime fiscal plus complexe (régime réel simplifié), ce qui implique des obligations comptables accrues. La franchise en base de TVA, elle, obéit à ses propres seuils, distincts de ceux du régime micro (voir plus bas).
Régime fiscal et cotisations sociales pour les cuisiniers à domicile
Les taux de cotisations sociales applicables
Les micro-entrepreneurs doivent payer des cotisations sociales proportionnelles à leur chiffre d’affaires. Pour la vente de plats préparés, le taux est de 12,3 % du chiffre d’affaires (taux 2026) ; il s’élève à 21,2 % pour une activité de prestations de services (par exemple un service de traiteur avec prestation à table). Ces taux permettent de simplifier la gestion des charges sociales pour les entrepreneurs.
Abattements forfaitaires et micro-BIC
En tant que traiteur à domicile, vous êtes soumis au régime micro-BIC (Bénéfices Industriels et Commerciaux). Un abattement forfaitaire de 71 % s’applique aux ventes, ce qui réduit votre bénéfice imposable et simplifie votre déclaration d’impôts. Pour les services, l’abattement est de 50 %, ce qui reste avantageux comparé à d’autres régimes fiscaux.
Démarches administratives pour lancer son activité de cuisine à domicile
Déclaration au Registre National des Entreprises
Pour débuter votre activité, vous devez déclarer votre création en ligne sur formalites.entreprises.gouv.fr (guichet unique), qui immatricule votre entreprise au Registre National des Entreprises (RNE). Cette étape est obligatoire pour obtenir un statut légal et bénéficier des avantages fiscaux du régime micro-entreprise. Retrouvez le détail de la démarche dans notre guide complet pour créer une auto-entreprise.
Justificatifs requis pour exercer
Aucun diplôme n’est exigé pour vendre des plats préparés en tant que micro-entrepreneur. Si vous visez le statut d’artisan (par exemple pour une activité de fabrication culinaire plus poussée), une qualification professionnelle (diplôme ou expérience) sera en revanche demandée lors de l’immatriculation. La formation en hygiène alimentaire, elle, reste facultative pour les traiteurs mais reste recommandée pour respecter les normes sanitaires ; pensez aussi à vérifier si votre activité vous impose une déclaration à la DDPP de votre département.
Franchise en base de TVA pour les micro-entrepreneurs cuisiniers
Comment fonctionne la franchise en base ?
La franchise en base de TVA permet aux micro-entrepreneurs de ne pas collecter la TVA sur leurs ventes. Vos ventes sont exonérées de TVA jusqu’à un certain seuil, ce qui simplifie votre comptabilité et réduit vos prix de vente potentiels, vous rendant plus compétitif sur le marché.
Seuils de TVA applicables à votre activité
Pour rester sous le régime de la franchise en base, votre chiffre d’affaires de l’année ne doit pas dépasser 85 000 € (seuil de base) pour les ventes de marchandises, avec une tolérance jusqu’à 93 500 € (seuil majoré) l’année du dépassement. Ce sont les seuils applicables en 2026 : le projet de réforme qui prévoyait un seuil unique abaissé à 25 000 € a été définitivement abandonné par la loi du 3 novembre 2025. Consultez notre guide complet sur le seuil de TVA 2026 pour le détail des règles de sortie de la franchise.
Questions fréquentes des micro-entrepreneurs cuisiniers
Dois-je payer la TVA si je cuisine chez moi en tant que micro-entrepreneur ?
En tant que micro-entrepreneur, vous bénéficiez généralement de la franchise en base de TVA, ce qui vous exempte de collecter la TVA sur vos ventes. Cette exonération s’applique tant que votre chiffre d’affaires reste sous les seuils définis, soit 85 000 € pour les ventes de marchandises (93 500 € l’année de dépassement). Veillez cependant à surveiller votre CA pour éviter de dépasser ces limites.
Quels sont les coûts initiaux pour démarrer une activité de traiteur à domicile ?
Les coûts initiaux incluent une éventuelle formation en hygiène alimentaire, et potentiellement l’achat d’équipements de cuisine adaptés. Il est également important de prévoir un budget pour les matières premières et les emballages. Pensez aussi à mettre en place dès le départ un carnet de facturation conforme. Ces dépenses varient en fonction de votre projet, mais elles sont essentielles pour lancer votre activité dans de bonnes conditions.
Quelles formations sont obligatoires pour cuisiner à domicile ?
Contrairement à une idée reçue, aucune formation n’est légalement obligatoire pour exercer une activité de traiteur à domicile : cette activité figure explicitement parmi celles dispensées de l’obligation de formation « hygiène alimentaire en restauration commerciale ». Cette formation reste toutefois vivement recommandée pour appliquer la méthode HACCP (qui est une méthode de maîtrise des risques, et non un diplôme) et garantir la sécurité sanitaire de vos préparations.
Sources officielles
- Impôts.gouv.fr – Micro-entrepreneur : seuils de chiffre d’affaires et conséquences du dépassement
- Entreprendre.Service-Public.fr – Régime fiscal de la micro-entreprise
- Autoentrepreneur.urssaf.fr – 2026 : modification des seuils de chiffre d’affaires
- Autoentrepreneur.urssaf.fr – Taux de cotisations au 1ᵉʳ janvier 2026
- Impôts.gouv.fr – Franchise en base de TVA : seuils applicables
- Entreprendre.Service-Public.fr – Franchise en base de TVA : abandon de l’abaissement du seuil
- Entreprendre.Service-Public.fr – Règles d’hygiène dans la restauration et les commerces alimentaires (traiteur dispensé de formation)
- Entreprendre.Service-Public.fr – Le Registre National des Entreprises (RNE) remplace le répertoire des métiers
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire