
Mis à jour le 8 octobre 2026. Article vérifié à partir des sources officielles citées en fin de page.
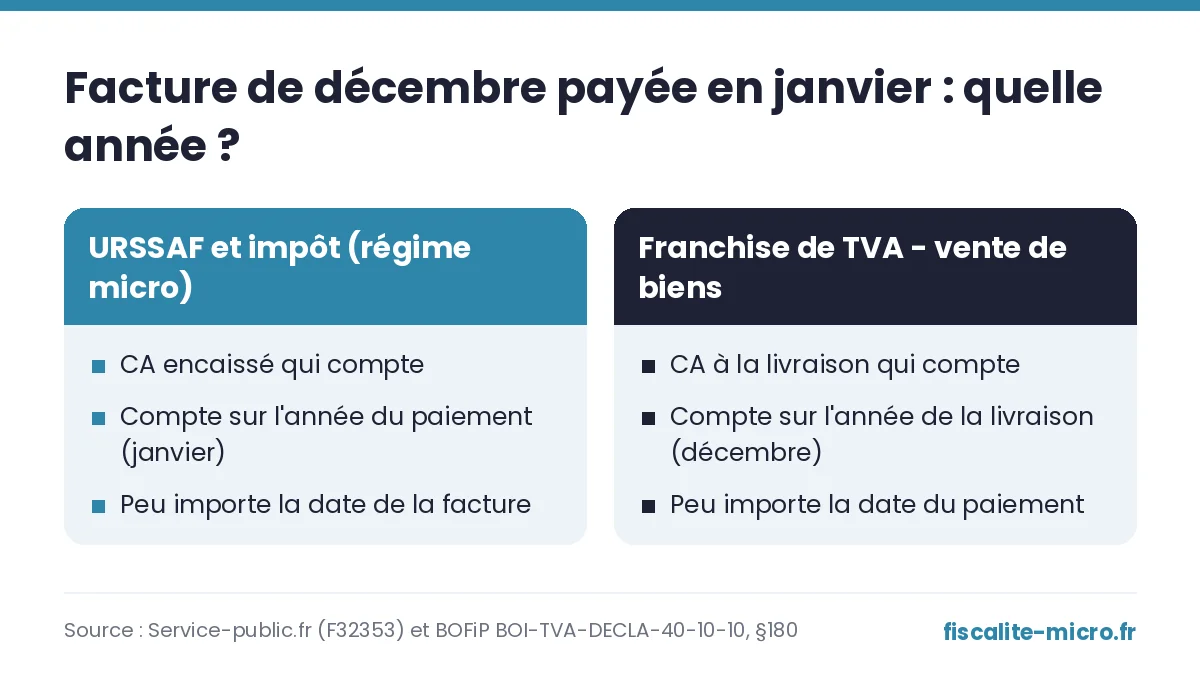
Pour l’URSSAF et pour l’impôt, c’est le chiffre d’affaires encaissé qui compte, pas celui facturé : une facture émise mais non payée ne se déclare pas encore. Pour la franchise de TVA, la règle est un peu différente selon que vous vendez des biens ou des prestations de services.
En bref
- URSSAF et impôt (versement libératoire ou déclaration classique) : seul le chiffre d’affaires effectivement encaissé au cours de la période se déclare.
- Une facture de décembre payée en janvier compte sur la déclaration de janvier, pas décembre.
- Un acompte reçu avant la prestation se déclare dès son encaissement, même si la facture finale arrive plus tard.
- Pour le seuil de franchise en base de TVA, la règle suit l’exigibilité de la taxe : encaissement pour les prestations de services (comme l’URSSAF), mais livraison pour les ventes de biens.
Le principe : le chiffre d’affaires encaissé pour l’URSSAF et l’impôt
Le régime micro-social et le régime micro-fiscal (déclaration classique ou versement libératoire) reposent tous les deux sur le chiffre d’affaires annuel effectivement encaissé au cours de l’année civile, selon la définition du service public. Concrètement : ce n’est ni la date de la facture, ni la date de la prestation qui compte, mais la date à laquelle l’argent arrive sur votre compte (ou en espèces, par chèque, etc.).
Cette règle vaut aussi bien pour la déclaration mensuelle ou trimestrielle à l’URSSAF que pour le chiffre d’affaires à reporter sur la déclaration de revenus (formulaire 2042 C PRO) en dehors du versement libératoire. La même déclaration trimestrielle de chiffre d’affaires sert aussi de base, pour les ressources du foyer, à une éventuelle prime d’activité versée par la CAF.
Exemple : une facture de décembre payée en janvier
| Situation | Date de la prestation | Date d’encaissement | Déclaré sur la période de |
|---|---|---|---|
| Facture émise le 20/12, payée le 20/12 | Décembre | Décembre | Décembre (année N) |
| Facture émise le 20/12, payée le 8/01 | Décembre | Janvier | Janvier (année N+1) |
| Acompte de 200 € reçu le 15/11 pour une prestation réalisée en janvier, solde payé le 20/01 | Janvier | 15/11 puis 20/01 | 200 € en novembre, le solde en janvier |
Autrement dit, un chiffre d’affaires facturé fin décembre mais payé en janvier n’entre pas dans le total de l’année N : il compte pour l’année N+1, y compris pour apprécier si vous restez sous le plafond annuel de la micro-entreprise.
Le cas particulier de la franchise de TVA
Les seuils de la franchise en base de TVA (85 000 € pour les ventes de biens et la restauration/hébergement, 37 500 € pour les autres prestations de services, seuils majorés à 93 500 € et 41 250 €) sont une notion distincte des plafonds du régime micro. Le chiffre d’affaires à comparer à ces seuils est celui pour lequel la TVA serait devenue exigible si vous étiez redevable, ce qui ne correspond pas toujours à l’encaissement.
| Type d’activité | Chiffre d’affaires pris en compte pour la franchise TVA |
|---|---|
| Prestations de services | À l’encaissement du prix ou des acomptes (sauf option pour le paiement de la TVA d’après les débits) — comme pour l’URSSAF. |
| Livraisons de biens (ventes de marchandises) | À la livraison du bien, indépendamment de la date de paiement (sauf acompte encaissé avant la livraison, pris en compte dès sa réception). |
Dans la grande majorité des cas d’un micro-entrepreneur en prestations de services, les deux règles coïncident : c’est l’encaissement qui compte, aussi bien pour l’URSSAF que pour le seuil de TVA. La différence se voit surtout chez les vendeurs de marchandises qui livrent en fin d’année et sont payés l’année suivante : leur chiffre d’affaires « vente » est déjà pris en compte pour le seuil de TVA de l’année de la livraison, alors qu’il ne sera déclaré à l’URSSAF que l’année suivante, une fois encaissé.
Questions fréquentes
Une facture impayée doit-elle être déclarée ?
Non. Tant qu’une facture n’est pas payée, même partiellement, elle n’entre pas dans le chiffre d’affaires à déclarer à l’URSSAF ni dans celui soumis à l’impôt. Elle sera déclarée le jour où le client paiera, en totalité ou pour la part réglée.
Et si un paiement est à cheval sur deux mois ou deux trimestres ?
Chaque encaissement se rattache à la période au cours de laquelle il a effectivement été reçu, quelle que soit la date de la prestation ou de la facture. Un paiement en plusieurs fois se répartit donc sur plusieurs déclarations, une par période d’encaissement.
Le livre des recettes doit-il suivre la même règle ?
Oui : le livre des recettes enregistre les sommes encaissées, dans l’ordre chronologique de leur encaissement, avec leur mode de règlement. C’est ce document qui sert de base à vos déclarations.
Cette règle change-t-elle en cas d’option pour le régime réel ?
Oui. Un micro-entrepreneur qui sort du régime micro pour passer au régime réel d’imposition (sur option ou après dépassement des seuils) est alors imposé sur les créances acquises, une logique de comptabilité d’engagement différente de la trésorerie encaissée du régime micro.
Pour bien maîtriser vos obligations de facturation au quotidien : les mentions obligatoires sur une facture de micro-entrepreneur, comment calculer l’abattement applicable à votre chiffre d’affaires, les pénalités de retard en cas de facture payée en retard et la différence entre un débours remboursé à l’identique et un simple frais refacturé.
Sources officielles
- Service-public.fr — Auto-entrepreneur : quel chiffre d’affaires pour rester dans le régime micro ?
- Impots.gouv.fr — En tant que micro-entrepreneur, puis-je être redevable de la TVA ?
- BOFiP — BOI-TVA-DECLA-40-10-10, Franchise de taxe de droit commun (chiffre d’affaires de référence, § 180)
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire