
Mis à jour le 29 octobre 2026. Article vérifié à partir des sources officielles citées en fin de page.
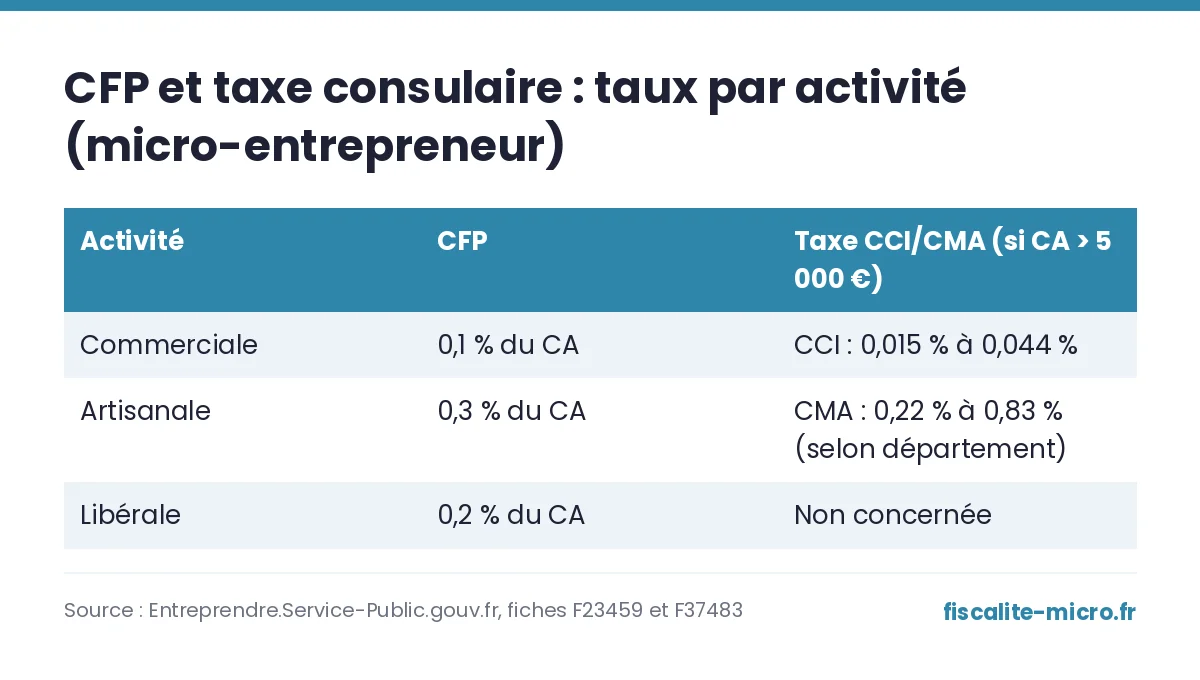
La contribution à la formation professionnelle (CFP) est due par tous les micro-entrepreneurs ; la taxe pour frais de chambre consulaire (CCI ou CMA) ne s’ajoute que si votre chiffre d’affaires annuel dépasse 5 000 €. Les deux sont calculées en pourcentage de votre chiffre d’affaires et prélevées avec vos cotisations sociales : il n’y a pas de démarche séparée à faire.
En bref
- CFP : 0,1 % du CA (commerce), 0,2 % (libéral), 0,3 % (artisanat) — due dès le premier euro de CA.
- Taxe CCI : de 0,007 % à 0,044 % selon l’activité — due au-delà de 5 000 € de CA.
- Taxe CMA (artisans) : 0,22 % à 0,83 % selon le département — due au-delà de 5 000 € de CA.
- Prélevées automatiquement avec les cotisations Urssaf, sans déclaration ni paiement à part.
La contribution à la formation professionnelle (CFP)
Tout micro-entrepreneur cotise à la CFP, qui finance son droit à la formation continue, quel que soit le montant de son chiffre d’affaires. Le taux dépend de la nature de l’activité :
| Activité | Taux de la CFP |
|---|---|
| Commerciale | 0,1 % du CA |
| Libérale | 0,2 % du CA |
| Artisanale | 0,3 % du CA |
La CFP est prélevée avec les cotisations sociales habituelles, selon la même périodicité (mensuelle ou trimestrielle) choisie pour celles-ci, sur l’espace en ligne de l’Urssaf. Elle ouvre un droit à la formation, mobilisable par exemple auprès de l’Agefice (commerçants), du FAFCEA (artisans) ou du FIF-PL (professions libérales).
La taxe pour frais de chambre consulaire (CCI et CMA)
Cette taxe finance les chambres de commerce et d’industrie (CCI) et les chambres de métiers et de l’artisanat (CMA). Un micro-entrepreneur dont le chiffre d’affaires annuel ne dépasse pas 5 000 € en est exonéré, pour l’une comme pour l’autre. Au-delà de ce seuil, elle s’applique dès le premier euro.
Taxe CCI (commerçants et prestataires de services)
| Nature de l’activité | Taux |
|---|---|
| Prestations de services | 0,044 % du CA |
| Vente de marchandises, d’objets, de denrées à emporter ou à consommer sur place | 0,015 % du CA |
| Artisans en double immatriculation CCI-CMA | 0,007 % du CA |
Taxe CMA (artisans)
Le taux dépend du département d’exercice :
| Département | Prestations de services | Achat-vente |
|---|---|---|
| Bas-Rhin et Haut-Rhin | 0,65 % du CA | 0,29 % du CA |
| Moselle | 0,83 % du CA | 0,37 % du CA |
| Autres départements | 0,48 % du CA | 0,22 % du CA |
La chambre d’agriculture n’est pas concernée : le statut de micro-entrepreneur n’est pas ouvert aux activités agricoles.
Comment ces taxes sont-elles payées
Comme la CFP, les taxes CCI et CMA sont calculées en proportion du chiffre d’affaires déclaré et perçues en même temps que les cotisations sociales : elles apparaissent dans le même prélèvement Urssaf, sans démarche ni paiement distinct à effectuer.
Questions fréquentes
Un micro-entrepreneur avec un faible chiffre d’affaires paie-t-il la taxe CCI ou CMA ?
Non, en dessous de 5 000 € de chiffre d’affaires annuel, les deux taxes ne sont pas dues. La CFP, elle, reste due quel que soit le montant du chiffre d’affaires.
Faut-il remplir une déclaration spécifique pour la CFP ou la taxe consulaire ?
Non : les deux sont calculées et prélevées automatiquement avec les cotisations sociales, sur la base du chiffre d’affaires déclaré à l’Urssaf.
Un artisan paie-t-il à la fois la taxe CCI et la taxe CMA ?
Un artisan en double immatriculation CCI-CMA paie un taux réduit de taxe CCI (0,007 % du CA), en plus de la taxe CMA calculée selon son département.
Ces montants changent-ils selon l’activité principale et une activité secondaire ?
Oui : les taux s’appliquent à la part de chiffre d’affaires correspondant à chaque nature d’activité, pour les micro-entrepreneurs qui exercent une activité mixte.
Ces prélèvements s’ajoutent aux cotisations sociales calculées sur le même chiffre d’affaires : pour comprendre l’ensemble de ce qui est retenu, voir aussi le calcul de l’abattement et des cotisations en micro-entreprise et, pour les commerçants et artisans, la CFE, une autre taxe locale à anticiper.
Sources officielles
- Entreprendre.Service-Public.gouv.fr — Contribution à la formation professionnelle (CFP) des entrepreneurs individuels (y compris des micro-entrepreneurs) (F23459)
- Entreprendre.Service-Public.gouv.fr — Taxes pour frais de chambre consulaire du micro-entrepreneur (F37483)
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. Les règles peuvent évoluer : vérifiez toujours auprès de l’organisme concerné.
Laisser un commentaire