
Mis à jour le 24 septembre 2026.
Créer une marque de bijoux en tant que micro-entrepreneur est une aventure passionnante qui nécessite une bonne compréhension des obligations fiscales spécifiques à ce régime. En étant bien informé, vous pouvez facilement naviguer dans les démarches administratives et optimiser votre fiscalité. En tant que micro-entrepreneur, vous bénéficiez d’une gestion simplifiée, mais il est crucial de respecter certains seuils pour éviter de perdre ce statut avantageux. Cet article vous guidera à travers les étapes essentielles pour lancer votre marque de bijoux tout en respectant les règles fiscales applicables aux micro-entreprises.
Les obligations fiscales pour créer une marque de bijoux en micro-entreprise
Comprendre le régime micro-fiscal
Le régime micro-fiscal est spécifiquement conçu pour simplifier la gestion administrative et fiscale des petites entreprises. En tant que micro-entrepreneur, vous bénéficiez d’un abattement forfaitaire sur votre chiffre d’affaires, qui est de 71% pour les activités de vente de bijoux. Ce régime vous dispense également de tenir une comptabilité complexe, réduisant ainsi vos obligations administratives au strict minimum.
Il est important de noter que le choix du régime micro-fiscal vous permet de bénéficier de la franchise en base de TVA. Cela signifie que vous n’avez pas à facturer la TVA à vos clients tant que votre chiffre d’affaires annuel ne dépasse pas 85 000 € (seuil de base 2026 pour la vente de marchandises), avec une tolérance jusqu’à 93 500 € (seuil majoré) l’année du dépassement. Cette franchise simplifie grandement la gestion de vos factures et de votre trésorerie ; elle est détaillée dans notre guide sur le seuil de TVA 2026.
Les seuils de chiffre d’affaires à respecter
Pour rester sous le régime micro-fiscal, vous devez impérativement respecter certains seuils de chiffre d’affaires. Pour les activités de vente de bijoux (y compris ceux que vous fabriquez vous-même), le seuil est fixé à 203 100 € par an pour les années 2026 à 2028 (contre 188 700 € sur la période précédente 2023-2025). Dépasser ce seuil deux années civiles de suite vous ferait basculer au régime réel à compter du 1ᵉʳ janvier suivant, ce qui implique des obligations comptables plus lourdes. Il est donc essentiel de bien suivre vos ventes pour ne pas franchir cette limite.
En cas d’activité mixte, telle que la vente de bijoux et une prestation de services associée (ateliers, réparations), le chiffre d’affaires global ne doit pas excéder 203 100 €, la part réalisée en prestations de services ne devant pas, à elle seule, dépasser 83 600 €.
Les démarches administratives pour lancer sa marque de bijoux
Inscription au régime de micro-entrepreneur
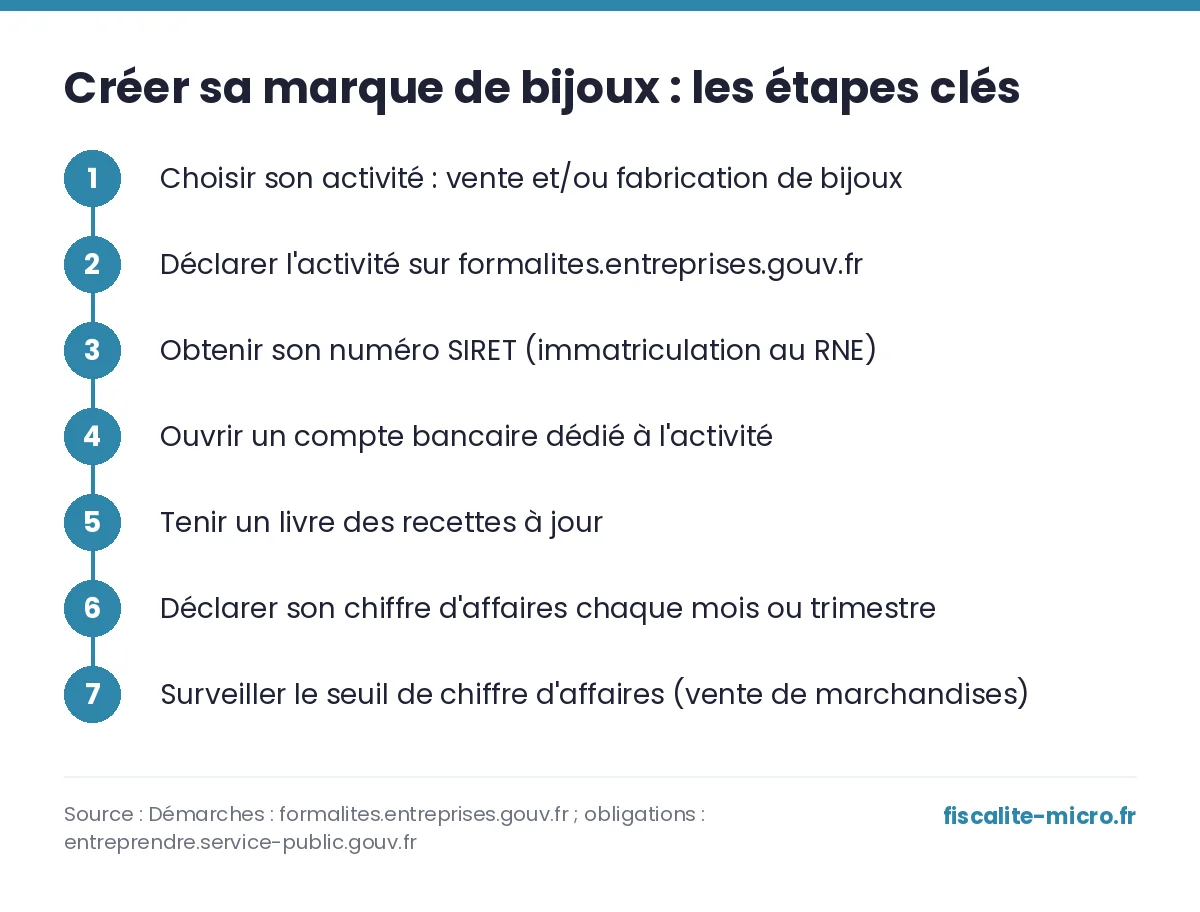
La première étape pour créer votre marque de bijoux en micro-entreprise est de déclarer votre activité en ligne sur le guichet unique formalites.entreprises.gouv.fr, qui vous immatricule au Registre National des Entreprises (RNE). Lors de votre inscription, il est important de choisir le bon code APE correspondant à votre activité, tel que la vente de bijoux fantaisie ; notre guide complet pour créer une auto-entreprise détaille chaque étape. Vous déclarerez ensuite votre chiffre d’affaires trimestriellement ou mensuellement, selon votre choix initial, afin de calculer vos cotisations sociales.
Obtenir un numéro SIRET
Une fois inscrit, vous recevrez un numéro SIRET qui identifie votre entreprise au niveau national. Ce numéro est indispensable pour réaliser des transactions commerciales et établir des factures. En tant que créateur de bijoux, si vous fabriquez vous-même vos produits, votre immatriculation au Registre National des Entreprises vous confère le statut d’artisan, avec des obligations spécifiques à respecter (justification d’une qualification professionnelle, par exemple).
Gestion comptable simplifiée pour les créateurs de bijoux en micro-entreprise
Obligations comptables minimales
La gestion comptable en micro-entreprise est simplifiée au maximum. Vous devez tenir un livre des recettes, où vous consignez chronologiquement toutes vos entrées d’argent. Il est essentiel que chaque entrée comporte la date, le montant, l’origine des fonds, et le mode de règlement. Cette obligation permet de garantir la transparence de vos finances tout en vous évitant des tâches comptables trop complexes.
Calcul des cotisations sociales
Les cotisations sociales sont calculées sur la base de votre chiffre d’affaires. Pour les activités de vente de bijoux, le taux de cotisation est de 12,3%. Ce taux est appliqué directement sur le montant total de vos ventes déclarées. Cette simplification est un atout majeur du régime micro-entreprise, vous permettant de prévoir et de gérer plus facilement vos obligations sociales.
Optimiser la fiscalité de votre micro-entreprise de bijoux
Choisir le versement libératoire de l’impôt sur le revenu
Le versement libératoire de l’impôt sur le revenu est une option intéressante pour les micro-entrepreneurs, car il permet de payer l’impôt en même temps que les cotisations sociales. Pour les activités de vente, le taux de ce versement est de 1% du chiffre d’affaires. Cette option est avantageuse si votre revenu fiscal de référence ne dépasse pas un certain plafond, vous évitant ainsi un calcul d’impôt complexe en fin d’année.
Franchise en base de TVA et seuils à respecter
La franchise en base de TVA vous exonère de la déclaration et du paiement de la TVA tant que votre chiffre d’affaires annuel est en dessous de 85 000 €. Cela vous permet de proposer des prix compétitifs à vos clients, sans avoir à gérer la complexité de la TVA. Cependant, il est crucial de surveiller vos ventes pour ne pas dépasser ce seuil, sous peine de devoir changer de régime fiscal.
Erreurs courantes à éviter lors de la création de votre marque de bijoux
Une erreur fréquente est de ne pas s’immatriculer correctement. En tant que créateur de bijoux, vous devez vous inscrire au Registre National des Entreprises pour obtenir le statut d’artisan. Cette immatriculation est obligatoire et vous protège en cas de litige. Une fois immatriculé, restez également vigilant face aux faux courriers officiels qui ciblent les nouveaux micro-entrepreneurs (fausses factures de « référencement » ou de « mise à jour du registre »).
Une autre erreur est de ne pas suivre rigoureusement votre chiffre d’affaires. Dépasser les seuils du régime micro-fiscal peut entraîner un passage automatique au régime réel, avec des obligations comptables et fiscales plus lourdes. Utiliser un logiciel de gestion peut vous aider à éviter ce piège.
Enfin, ne pas opter pour le versement libératoire alors que vous êtes éligible peut compliquer inutilement votre gestion fiscale. Cette option simplifie grandement le paiement de l’impôt et doit être envisagée si votre revenu fiscal de référence le permet.
Questions fréquentes des micro-entrepreneurs
Quelle est la différence entre le régime micro et le régime réel ?
Le régime micro-entreprise est une forme simplifiée de gestion fiscale et sociale, idéale pour les petites structures. Il repose sur un abattement forfaitaire et des cotisations sociales calculées sur le chiffre d’affaires. En revanche, le régime réel nécessite une comptabilité plus complexe mais permet de déduire les charges réelles de votre activité. Le choix entre les deux dépend de votre chiffre d’affaires et de vos charges.
Comment choisir entre franchise en base et paiement de la TVA ?
La franchise en base de TVA est avantageuse si votre chiffre d’affaires reste sous 85 000 €, car elle simplifie votre gestion et vous permet de proposer des prix sans TVA. Cependant, si vos clients sont principalement des entreprises qui récupèrent la TVA, il peut être judicieux de passer au régime réel. Le choix dépend de votre structure de clientèle et de votre volume de ventes.
Quelles sont les aides disponibles pour les créateurs de bijoux en micro-entreprise ?
Les micro-entrepreneurs peuvent bénéficier de certaines aides, comme l’ACRE, qui réduit les cotisations sociales pendant la première année d’activité. Toutefois, le crédit d’impôt en faveur des métiers d’art ne s’applique pas aux micro-entreprises. Il est crucial de se renseigner sur les aides spécifiques à votre activité pour optimiser vos ressources financières.
Sources officielles
- Régime fiscal de la micro-entreprise – entreprendre.service-public.gouv.fr
- Micro-entrepreneur : seuils de chiffre d’affaires et conséquences du dépassement – impots.gouv.fr
- 2026 : modification des seuils de chiffre d’affaires – autoentrepreneur.urssaf.fr
- Taux de cotisations au 1ᵉʳ janvier 2026 – autoentrepreneur.urssaf.fr
- Franchise en base de TVA : seuils applicables – impots.gouv.fr
- Franchise en base de TVA : abandon de l’abaissement du seuil – entreprendre.service-public.gouv.fr
- Le Registre National des Entreprises (RNE) remplace le répertoire des métiers – entreprendre.service-public.gouv.fr
- Crédit d’impôt en faveur des métiers d’art – entreprendre.service-public.gouv.fr
- Comment obtenir la qualité d’artisan ? – entreprendre.service-public.gouv.fr
Disclaimer : Cet article est fourni à titre informatif uniquement. Les règles fiscales peuvent évoluer. Pour toute décision concernant votre situation personnelle, consultez un expert-comptable ou contactez directement l’administration fiscale.
Laisser un commentaire